Rozbité čelné sklo a samostatné poistenie skiel: Ako si vybrať správne krytie
Odletel vám na diaľnici spod kolies pred vami idúceho auta kamienok a na čelnom skle zostala neprehliadnuteľná prasklina? Vodiči v takejto chvíli okamžite premýšľajú, z akej poistky škodu zaplatia. Snaha žiadať plnenie z PZP vinníka spravidla naráža na tvrdú realitu. Preukázať príčinnú súvislosť a presvedčiť cudziu poisťovňu, že kameň vymrštilo konkrétne koleso, býva bez videozáznamu takmer nemožné. Práve preto prichádza na rad samostatné poistenie skiel, ktoré rieši poškodenie zasklenia bez ohľadu na to, kto škodu zavinil, a bez nutnosti pátrať po neznámom vodičovi.
Rozdiel medzi poistením skiel v havarijnej poistke a samostatným produktom
Mnoho motoristov predpokladá, že ak už platia komplexnú ochranu vozidla, žiadne ďalšie zmluvy nepotrebujú. Havarijné poistenie síce poškodenie skla kryje, no spôsob likvidácie sa zásadne líši od špecializovaného krytia. Hlavný rozdiel spočíva v tom, ako poisťovňa pristupuje k spoluúčasti a k následnému výpočtu ceny poistky na ďalšie obdobie.
Pri bežnom kasku je spoluúčasť najčastejšie definovaná percentom s minimálnou pevnou sumou, napríklad 5 % a minimálne 166 €. Ak výmena autoskla stojí 400 €, takmer polovicu zaplatíte z vlastného vrecka. Naopak, ak zvolíte samostatné poistenie skiel, poistná udalosť sa rieši podľa vlastných pravidiel s fixnou a často výrazne nižšou spoluúčasťou, prípadne úplne bez nej pri oprave živicou.
Vplyv poistnej udalosti na bonus a škodový priebeh
Kľúčovým argumentom pre oddelené krytie je ochrana vášho kaska. Akonáhle nahlásite prasknuté okno z komplexnej havarijnej zmluvy, poisťovňa zaznamená poistnú udalosť. Výsledkom býva strata bonusu po nehode a citeľné zdraženie poistky v nasledujúcom roku. Samostatný produkt funguje izolovane: škoda na skle nevstupuje do škodového priebehu hlavnej zmluvy, takže vaša zľava za bezškodovosť zostáva nedotknutá.
Ak navyše vlastníte staršie vozidlo, pre ktoré sa vám už celkový výpočet havarijného poistenia finančne neoplatí, špecializované pripoistenie okien predstavuje ideálny kompromis. Získate krytie pre najčastejšiu škodu na cestách bez nutnosti platiť stovky eur ročne za plné kasko.
Limity poistného plnenia a asistenčné systémy ADAS
Zákon č. 381/2001 Z. z. stanovuje minimálny limit pre škody na majetku pri povinnom zmluvnom poistení na 1 300 000 €, no pri poistení skiel žiadny zákonný minimálny limit neexistuje. Každá poisťovňa si určuje strop plnenia vo svojich poistných podmienkach. Bežné zmluvy ponúkajú limity od 300 € do 1 000 €, pri prémiových balíkoch až do 2 000 €, prípadne do výšky všeobecnej hodnoty skla.
Výber limitu nepodceňujte. Moderné autá už dávno nemajú len obyčajné kusy tvrdeného skla. Čelné okno dnes bežne obsahuje dažďový senzor, vyhrievaciu mriežku, akustickú fóliu a najmä kamery pokročilých asistenčných systémov (ADAS). Po každej výmene skla musí servis vykonať statickú aj dynamickú kalibráciu týchto senzorov. Tento úkon sám osebe stojí 150 až 300 €, pričom celková faktúra za výmenu skla s kalibráciou sa bežne pohybuje v rozmedzí 650 až 1 000 €. Ak máte nastavený nízky limit, napríklad 400 €, všetko nad túto sumu doplácate sami.
Pozrime sa na konkrétny modelový výpočet pri výmene vyhrievaného čelného skla s kamerou ADAS:
- Nové originálne čelné sklo (OEM diel): 520 €
- Lepiaca súprava, montážny materiál a tesnenie: 65 €
- Práca technika (demontáž, montáž, vyschnutie lepidla): 110 €
- Kalibrácia kamery a radarových asistentov: 180 €
- Celková faktúra servisu: 875 €
- Plnenie poisťovne pri zmluvnom limite 800 € a spoluúčasti 10 %: poistné plnenie predstavuje 720 € (limit znížený o spoluúčasť 80 €), zvyšných 155 € zaplatí majiteľ vozidla.
Oprava skla technológiou zalievania živicou verzus kompletná výmena
Nie každé poškodenie od odrazeného kamienka znamená, že autosklo musí ísť okamžite von z karosérie. V mnohých prípadoch je technicky aj ekonomicky výhodnejšie siahnuť po oprave technológiou scelenia. Rozhodnutie medzi týmito postupmi sa neriadi iba vôľou vodiča, ale presnými technickými normami a bezpečnostnými predpismi.
Kedy postačí scelenie živicou bez spoluúčasti
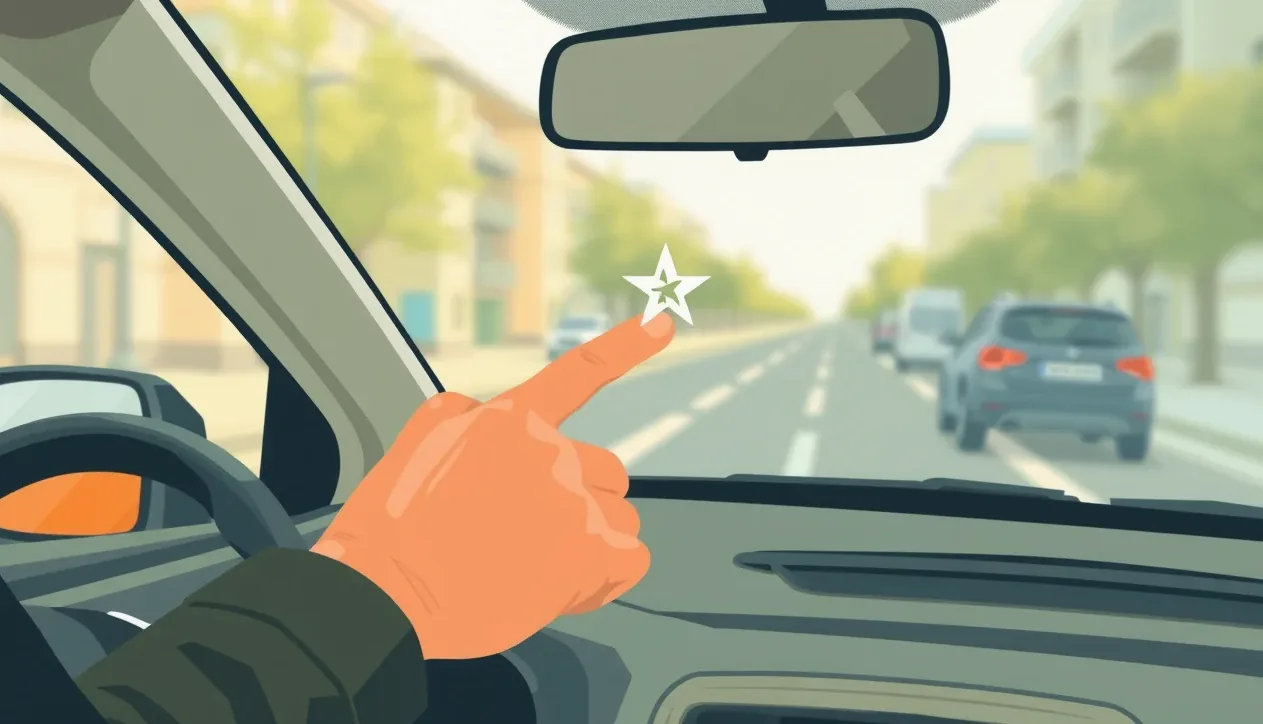
Ak je poškodenie menšie, má tvar kruhového krátera, hviezdičky alebo polmesiaca s priemerom do približne 2 až 2,5 centimetra (veľkosť dvojeurovej mince) a prasklina nezasahuje do okraja skla, servis zvolí lokálne scelenie. Špeciálna fotochemická živica sa pod podtlakom vpraví do miesta úderu a vytvrdí sa UV žiarením. Sklo získa späť až 95 až 98 % pôvodnej pevnosti a lom svetla sa takmer úplne stratí.
Táto oprava stojí spravidla 40 až 80 € a trvá necelú hodinu. Poisťovne tento krok všemožne podporujú, pretože šetria vlastné náklady. Preto ponúka moderné samostatné poistenie skiel scelenie živicou s nulovou spoluúčasťou. Ako vodič tak zmluvnému servisu nezaplatíte ani cent.
Kedy je kompletná výmena autoskla nevyhnutná
Scelenie je neprípustné v dvoch zásadných prípadoch. Prvým je poloha poškodenia: ak sa prasklina nachádza v priamom zornom poli vodiča (pás široký približne 30 cm pred volantom), oprava je zo zákona zakázaná. Živica môže spôsobiť jemné optické skreslenie, čo by pri kontrole na stanici technickej kontroly alebo policajnej prehliadke znamenalo nespôsobilosť vozidla na prevádzku.
Druhým limitom je veľkosť a poloha praskliny. Ak je trhlina dlhšia než pár centimetrov alebo zasahuje do vzdialenosti menšej ako 10 cm od okraja rámu, hrozí okamžité prasknutie celého dielu vplyvom krútenia karosérie a tepelnej rozťažnosti. Vtedy je nevyhnutná celková demontáž. Pozor si dajte na to, či poistné krytie zahŕňa len obvodové okná, alebo aj strešný diel. Panoramatická strecha a strešné okno totiž často spadajú pod karosárske diely a vyžadujú osobitný sublimit alebo klasické kasko poistenie a živelné riziká.
Bezhotovostná likvidácia v zmluvnom autoskle alebo preplatenie faktúry?
Spôsob, akým nahlásite a zadministrujete škodu, rozhoduje o tom, či opravu vyriešite podpisom jedného dokumentu, alebo budete čakať týždne na prevod peňazí. Poisťovne rozlišujú dva základné modely likvidácie: partnerskú sieť a úhradu faktúry vystavenej nezmluvnou dielňou.
Bezhotovostná oprava cez krycí list
Najjednoduchším riešením je návšteva špecializovaného autoskla, ktoré má s vašou poisťovňou uzavretú zmluvu o spolupráci. V takomto servise technik auto odfotografuje, vyplní záznam o škode a priamo za vás požiada poisťovňu o krycí list pri PZP a havarijnom poistení. Zmluvný servis overí, či vaše samostatné poistenie skiel pokrýva konkrétny typ skla aj kalibráciu senzorov.
Po dokončení práce servis zašle faktúru priamo poisťovni. Vy ako poistník uhradíte v servise výhradne dohodnutú spoluúčasť (ak je dojednaná) a prípadnú sumu presahujúcu limit krytia. Zvyšok peňazí si inštitúcie vyrovnajú medzi sebou. Celý proces trvá spravidla 1 až 2 pracovné dni bez toho, aby ste museli vyťahovať stovky eur z rodinného rozpočtu.
Úskalia opravy v nezmluvnom servise
Ak sa rozhodnete opraviť auto u známeho alebo v servise, ktorý nemá partnerský vzťah s vašou poisťovňou, musíte celú faktúru najprv zaplatiť z vlastných peňazí. Doklad o úhrade spolu s fotodokumentáciou poškodenia potom odošlete likvidátorovi. Tu však číha niekoľko rizík:
- Nezmluvný servis môže účtovať vyššiu hodinovú sadzbu práce alebo vyššiu maržu na náhradný diel, než akú poisťovňa uznáva ako obvyklú cenu v regióne.
- Likvidátor môže pristúpiť ku kráteniu poistného plnenia a rozdiel vám nikto nepreplatí.
- Podľa § 797 ods. 2 Občianskeho zákonníka č. 40/1964 Zb. je poistné plnenie splatné do 15 dní po skončení šetrenia. Ak chýbajú doklady o kalibrácii alebo pôvode nového skla, šetrenie sa predĺži na niekoľko týždňov.
Územná platnosť krytia: Čo robiť pri rozbití skla v zahraničí?
Kamienok si nevyberá štátne hranice. Prasklina uprostred dovolenkovej cesty do Chorvátska alebo služobnej cesty v Nemecku patrí medzi nepríjemné komplikácie. Dôležité je vedieť, kde všade vaša zmluva platí a ako v cudzej krajine postupovať.
Väčšina produktov, ktoré poskytujú samostatné poistenie skiel, pokrýva geografické územie Európy a Turecko, čo zodpovedá štátom platnosti systému zelenej karty. Vždy si však pred cestou overte poistné podmienky, aby ste predišli nepríjemným prekvapeniam. Ak cestujete pravidelne za hranice za prácou, riešením na ochranu pred nečakanými udalosťami môže byť aj komplexnejšie PZP a havarijné poistenie online.
Ak k poškodeniu dôjde v cudzine, dodržte tento postup:
- Zhodnoťte stav poškodenia: Ak je sklo len jemne naštiepené mimo zorného poľa a nerozbieha sa pavučina, jazdu môžete opatrne dokončiť a opravu vykonať až po návrate na Slovensko.
- Kontaktujte asistenčnú službu: Ak je sklo nepriehľadné, rozbité alebo ohrozuje bezpečnosť, okamžite volajte telefónne číslo asistenčnej služby uvedené na asistenčnej karte. Na to presne slúži asistencia k PZP a k havarijným pripoisteniam. Operátor vám nájde najbližšie partnerské autosklo v zahraničí.
- Vyhotovte detailnú fotodokumentáciu: Odfotografujte miesto dopadu kamienka, celé čelné sklo zvnútra aj zvonku a celkový pohľad na vozidlo s čitateľnou tabuľkou s evidenčným číslom.
- Uchovajte všetky doklady: Ak budete musieť núdzovú opravu v cudzine zaplatiť v hotovosti, vyžiadajte si položkový daňový doklad s rozpisom materiálu, ceny práce a kalibrácie.
Predaj vozidla a prechod zmluvy: Čo sa stane s poistením skiel?
Predaj alebo kúpa auta prináša so sebou množstvo administratívnych povinností voči úradom aj poisťovniam. Bežnou otázkou vodičov je, či poistenie prechádza na nového majiteľa spolu s vozidlom, alebo zaniká.
Ak predávate auto, na ktorom máte uzatvorené samostatné poistenie skiel, poistka automaticky neprechádza na kupujúceho. Podľa § 808 Občianskeho zákonníka č. 40/1964 Zb. poistenie zaniká zmenou vlastníka motorového vozidla. Nový majiteľ si musí dohodnúť vlastné poistenie jazdeného auta po nadobudnutí.
Pôvodný poistník je povinný zmenu bezodkladne oznámiť poisťovni a doložiť kópiu technického preukazu so zápisom odhlásenia alebo kúpnu zmluvu. Poisťovňa zmluvu zruší ku dňu prepisu a vráti nespotrebované poistné za zostávajúcu časť poistného obdobia. Pamätajte, že podľa zákona č. 213/2018 Z. z. o dani z poistenia podlieha poistné sadzbe 8 %, pričom táto daň je už započítaná v celkovej cene zmluvy.
Prehľad dôležitých lehôt a termínov
Pri správe poistenia a likvidácii poistných udalostí je nutné poznať presné lehoty stanovené zákonom a poistnými podmienkami:
| Úkon a situácia | Zákonná alebo zmluvná lehota | Právny základ / Podmienka |
|---|---|---|
| Nahlásenie poškodenia skla poisťovni | spravidla do 7 dní od vzniku škody | poistné podmienky danej poisťovne |
| Splatnosť poistného plnenia | do 15 dní po ukončení šetrenia | § 797 ods. 2 Občianskeho zákonníka |
| Výpoveď pred koncom poistného obdobia | najmenej 6 týždňov pred výročím | § 800 ods. 1 Občianskeho zákonníka |
| Výpoveď po uzavretí novej zmluvy | do 2 mesiacov (výpovedná lehota 8 dní) | § 800 ods. 2 Občianskeho zákonníka |
| Dodanie vstupnej fotodokumentácie | spravidla do 24 až 72 hodín od uzatvorenia | podmienka nadobudnutia platnosti krytia |
Zanedbanie dodania vstupnej fotodokumentácie patrí medzi najčastejšie chyby. Ak poisťovňa vyžaduje nafotenie skiel cez mobilnú aplikáciu a vy túto povinnosť nesplníte, zmluva buď vôbec nenadobudne účinnosť, alebo vám pri škode uplatní stopercentnú spoluúčasť.
Časté otázky o poistení skiel
Môžem si poistiť sklá, ak už na čelnom okne mám starú prasklinu?
Nie. Poistenie kryje výhradne škody, ktoré vzniknú počas trvania poistnej zmluvy na dovtedy nepoškodenom skle. Poisťovne pri vstupe vyžadujú detailnú fotodokumentáciu celého vozidla a tachometra. Ak systém zaznamená existujúcu vadu, na dané poškodenie sa krytie nevzťahuje.
Preplatí poisťovňa novú diaľničnú známku a tónovacie fólie?
Štandardné krytie zahŕňa výhradne samotné autosklo, montážny materiál, prácu a kalibráciu asistenčných systémov. Nalepovacie diaľničné známky sú dnes na Slovensku elektronické, takže prepis evidenčného čísla nevyžaduje poplatok za nový kupón. Dodatočne lepené tónovacie fólie alebo nálepky zvyčajne spadajú pod výluky, pokiaľ neboli špecificky dojednané.
Vzťahuje sa krytie aj na poškriabanie od stieračov a škrabky na ľad?
Nie. Bežné opotrebovanie, matný povrch, jemné škrabance od piesku na stieračoch a poškodenie od plastovej škrabky na ľad sú vylúčené z plnenia. Poistnou udalosťou je výhradne náhle poškodenie vonkajšou mechanickou silou, teda prasknutie alebo rozbitie celistvosti skla.
Má význam poistiť sklá samostatne, ak mám uzatvorené zákonné poistenie?
Jednoznačne áno. Vodiči často podliehajú predstave, že im kamienok preplatí povinná poistka vinníka. Skúsenosti však ukazujú, že ide o časté mýty o zákonnom poistení auta. Vodič pred vami zvyčajne odmietne uznať vinu a bez jednoznačného dôkazu poisťovňa nárok zamietne. Nezávislé pripoistenie tento problém odstraňuje a vďaka nástrojom, ako je online porovnanie PZP, si ho viete jednoducho pridať k zmluve za pár desiatok eur ročne.
Zhrnutie kľúčových zásad
- Samostatný produkt chráni váš bezškodový priebeh na havarijnom poistení a zabraňuje strate bonusu.
- Pri moderných vozidlách vždy voľte limit plnenia aspoň 800 až 1 000 € z dôvodu drahej výmeny a kalibrácie kamier ADAS.
- Drobné poškodenie dajte opraviť živicou ihneď – vyhnete sa prasknutiu skla a servis vám úkon vyfakturuje bez spoluúčasti.
- Pre bezstarostný priebeh využite zmluvný servis autoskla, ktorý vybaví administratívu na krycí list a vy neplatíte celú faktúru vopred.
- Vstupná fotodokumentácia je povinnosť; bez jej včasného odoslania nemusí poistná ochrana vôbec začať platiť.