Praktický návod: Ako sa rieši poistná udalosť za hranicami
Čo máte urobiť ako prvé, keď vás uprostred noci v dovolenkovom apartmáne prekvapí neznesiteľná bolesť brucha, na horskom chodníku si vytknete členok alebo do vášho kufra na diaľnici narazí auto s cudzou poznávacou značkou? Každá nečakaná poistná udalosť v zahraničí prináša stres, jazykovú bariéru a neistotu, kto vzniknuté účty zaplatí. Mnoho cestovateľov sa spolieha na mýtus, že modrá kartička poistenca vyrieši v Európe akýkoľvek problém, prípadne že stačí v cudzine zaplatiť účet v hotovosti a poisťovňa doma všetko automaticky preplatí. Realita likvidácie škôd je však prísnejšia a viaže sa na pevné pravidlá, zmluvné lehoty a zákonné povinnosti.
Ak už kvalitné krytie máte uzatvorené a chcete vedieť, ako sa vyhnúť kráteniu poistného plnenia, prípadne riešite konkrétny spor s poisťovňou, rozhodujú detaily. Správny postup priamo na mieste nehody či ošetrenia rozhoduje o tom, či vám vzniknuté náklady preplatia v plnej výške, alebo zostanú na vašich pleciach. Priemerné vyplatené poistné plnenie pri udalostiach v cudzine dosahuje 895 eur, pričom ošetrenie bežného úrazu vyjde priemerne na 984 eur a ambulantná liečba náhleho ochorenia na 661 eur. Pozrime sa vecne na to, čo musíte urobiť, aby ste o peniaze neprišli.
Zdravotná poistná udalosť v zahraničí a limity európskeho preukazu
Najrozšírenejším omylom medzi slovenskými dovolenkármi je presvedčenie, že Európsky preukaz zdravotného poistenia (EPZP) plnohodnotne nahrádza komerčné krytie. Nariadenie Európskeho parlamentu a Rady (ES) č. 883/2004 síce zaručuje občanom EÚ prístup k potrebnej zdravotnej starostlivosti v členských štátoch, no výhradne v rozsahu a za podmienok, aké platia pre domácich poistencov vo verejnom systéme. To znamená, že ak domáci pacient platí za vyšetrenie, lieky či pobyt na lôžku zákonom stanovenú spoluúčasť, slovenský turista ju musí zaplatiť tiež – a táto suma je z verejného zdravotného poistenia nevratná.
Čo verejné zdravotné poistenie v cudzine nekryje
Verejný systém vás nechráni pred platbami v súkromných zdravotníckych zariadeniach, ktoré sa v turistických centrách vyskytujú najčastejšie. Ak vás hotelový personál odošle na privátnu kliniku, európsky preukaz vám nepomôže a účet musíte uhradiť v plnej výške z vlastného vrecka. EPZP navyše nikdy nekryje repatriáciu pacienta na Slovensko, asistenčné služby v slovenskom jazyku ani prevoz telesných pozostatkov pri úmrtí. Detailný rozbor toho, aká býva spoluúčasť pri liečebných nákladoch v zahraničí, ukazuje, že v krajinách ako Francúzsko, Rakúsko či Taliansko môžu poplatky za deň na nemocničnom lôžku dosiahnuť desiatky až stovky eur.
Pre porovnanie fungovania oboch systémov slúži tento konkrétny modelový výpočet:
Modelový výpočet: Ošetrenie zlomenej nohy pri páde na ulici v prímorskom letovisku
- Náklady na mieste: Zásah privolanej sanitky (320 eur), vyšetrenie u lekára, röntgen a sadrovanie (560 eur), lieky proti bolesti a barle (95 eur), preprava upraveným vozidlom na letisko a letenka na spiatočnú cestu s fixovanou končatinou (780 eur). Celkové priame výdavky činia 1 755 eur.
- Scenár iba s európskym preukazom (EPZP): Verejná poisťovňa uhradí časť nemocničnej starostlivosti podľa sadzieb hostiteľskej krajiny (približne 480 eur). Zákonná spoluúčasť za ošetrenie, lieky, doplatok za sanitku a mimoriadny návrat domov (spolu 1 275 eur) zostáva na ťarchu pacienta.
- Scenár s komerčným krytím: Pri bežnej zmluve, kde cena začína na úrovni od 1,70 eura na deň, uhradí komerčná poisťovňa po schválení asistenčnou službou celých 1 755 eur bez doplatku poisteného.
Postup pri kontaktovaní asistenčnej služby
Ak nastane poistná udalosť v zahraničí počas bežnej dovolenky či pracovného výjazdu, prvým krokom pred vyhľadaním lekára má byť telefonát na asistenčnú centrálu. Tá funguje nepretržite 24 hodín denne, 7 dní v týždni. Operátor preverí platnosť zmluvy, odporučí vám najbližšie zmluvné zdravotnícke stredisko a priamo s nemocnicou vystaví takzvaný garančný list. Vďaka tomu nemocnica nepožaduje platbu v hotovosti ani zálohu kreditnou kartou.
Záchranné zložky a lekári v cudzine nesmú svojvoľne zadržiavať váš cestovný pas ako finančnú zábezpeku. Ak sa ocitnete na klinike, ktorá odmieta komunikovať s asistenčnou službou a trvá na priamej úhrade, musíte si vyžiadať originál podrobného lekárskeho nálezu s presnou diagnózou, rozpis jednotlivých výkonov a doklad o zaplatení s čitateľnou pečiatkou a podpisom. Pre cestovateľov, ktorých zaujíma špecifické zdravotné krytie vo Francúzsku alebo v iných štátoch západnej Európy, platí toto pravidlo dvojnásobne, keďže miestne kliniky vystavujú faktúry s prísnymi administratívnymi lehotami.
Celoročné cestovné poistenie a pravidlo maximálnej dĺžky pobytu
Mnoho držiteľov platobných kariet s prémiovými balíkmi alebo klientov s celoročnou poistkou žije v omyle, že ich poistenie chráni nepretržite celých 365 dní bez ohľadu na to, kde sa zdržiavajú. Zásadnou zmluvnou podmienkou celoročných zmlúv je však maximálna dĺžka jednej cesty, ktorá je štandardne limitovaná na prvých 45 dní nepretržitého pobytu za hranicami Slovenska (pri profesionálnych vodičoch nákladnej a autobusovej dopravy býva tento limit posunutý na 90 dní). Ak v zahraničí zostanete súvisle 46 dní a úraz sa stane na 47. deň, poisťovňa plnenie v plnom rozsahu zamietne.
Úskalia limitu 45 dní pri dlhších výjazdoch
Aby bola celoročná zmluva opäť aktívna na ďalších 45 dní, musíte preukázateľne prekročiť štátnu hranicu a vrátiť sa na územie Slovenskej republiky. Dôkazné bremeno leží na vás – likvidátor môže pri poistnej udalosti vyžadovať doklady o tankovaní na území SR, výpisy z bankových účtov s platbami v slovenských obchodoch, lístky na vlak či letenky. Ak plánujete zostať v zahraničí dlhšie, napríklad na študijnom pobyte alebo sezónnej brigáde, bežná ročná poistka nestačí a riešením je samostatná krátkodobá cestovná poistka uzatvorená na presný počet dní presahujúci základný limit.
Výnimku z tohto pravidla predstavuje situácia, kedy poistený nemôže opustiť cudziu krajinu pre vážny zdravotný stav. Ak ste hospitalizovaní v nemocnici a váš stav nedovoľuje prepravu, poistné krytie sa predlžuje automaticky, a to na dobu maximálne 60 dní od vzniku poistnej udalosti. Podmienkou však je, že asistenčná služba bola o hospitalizácii upovedomená včas. Samostatnú kategóriu tvoria klienti, ktorých trápi chronické ochorenie. Ak ste sa v predchádzajúcich 9 mesiacoch pred vycestovaním liečili v nemocnici na určité ochorenie, liečebné náklady spojené s jeho náhlym zhoršením môžu spadať do výluky, preto je potrebné preveriť cestovné poistenie pri chronickej chorobe a jeho limity stability zdravotného stavu.
Zákonné verzus zmluvné lehoty pri likvidácii škôd
Medzi poistencami často vzniká zmätok v tom, dokedy musia udalosť nahlásiť a dokedy im poisťovňa vyplatí peniaze. Zákon č. 40/1964 Zb. Občiansky zákonník v § 799 ods. 2 hovorí len o povinnosti oznámiť poistnú udalosť bez zbytočného odkladu. Presný počet dní na nahlásenie si určujú jednotlivé poisťovne priamo v poistných podmienkach. Naopak, lehota na prešetrenie je pevne daná zákonom: podľa § 797 ods. 3 Občianskeho zákonníka je poistiteľ povinný ukončiť šetrenie do jedného mesiaca od oznámenia udalosti. Poistné plnenie je potom splatné do 15 dní od skončenia šetrenia.
Prehľad všetkých kritických termínov, ktoré musíte pri správe poistenia sledovať, sumarizuje nasledujúca tabuľka:
| Typ udalosti alebo úkonu | Kritická lehota / termín | Právny alebo zmluvný základ |
|---|---|---|
| Kontaktovanie asistenčnej služby pri poistnej udalosti | Bezodkladne, najneskôr do 24 hodín | Zmluvné poistné podmienky |
| Nahlásenie hospitalizácie v zahraničnej nemocnici | Najneskôr do 24 hodín od prijatia | Podmienka pre garanciu úhrady nákladov |
| Automatické predĺženie poistky pri hospitalizácii | Maximálne 60 dní od vzniku udalosti | Poistné podmienky komerčných poistení |
| Ochranná lehota pri vyhlásení varovania MZVEZ SR | Najviac 14 dní od vyhlásenia výzvy | Odporúčanie opustiť krajinu bez straty krytia |
| Nahlásenie škody na vozidle z PZP za hranicami | Do 30 dní po jej vzniku | Zákon č. 381/2001 Z. z., § 10 |
| Ukončenie šetrenia udalosti poisťovňou | Do 1 mesiaca od riadneho oznámenia | § 797 ods. 3 Občianskeho zákonníka |
| Výplata poistného plnenia na účet klienta | Do 15 dní od ukončenia šetrenia | § 797 ods. 3 Občianskeho zákonníka |
| Vyúčtovanie zahraničnej pracovnej cesty | Do 50 kalendárnych dní od jej konca | Zákon č. 283/2002 Z. z. o cestovných náhradách |
Zimné a adrenalínové aktivity mimo krytia základného balíka
Rozšíreným mýtom pri cestách za športom je presvedčenie, že bežné poistenie kryje akýkoľvek pohyb na horách. V skutočnosti základné balíky zahŕňajú iba rekreačné letné športy a bežnú turistiku po vyznačených chodníkoch do určitej nadmorskej výšky. Ak sa chystáte na zjazdové lyžovanie, snoubording, vysokohorskú turistiku alebo skalolezenie, musíte si skontrolovať kategóriu športov v poistných podmienkach.
Každá poistná udalosť v zahraničí vyvolaná úrazom na zjazdovke sa bez pripoistenia rizikových športov končí zamietnutím nároku na plnenie. Nejde pritom len o poplatok za lekára na svahu. Najdrahšou položkou býva zvoz zraneného lyžiara kanadskými saňami (bežne 250 až 500 eur) alebo privolanie záchranárskeho vrtuľníka, kde sa cena letovej hodiny pohybuje od 3 000 do 5 000 eur. Pred odchodom do stredísk v Savojských Alpách je preto nevyhnutné uzatvoriť špecializované poistenie na lyže do francúzskych Álp, ktoré tieto nákladné transporty explicitne zahŕňa.
Rozdiel medzi poistením do slovenských hôr a zahraničím
Tento rozdiel je zásadný a v praxi spôsobuje fatálne finančné omyly. Poistenie na hory kryje výhradne technický zásah Horskej záchrannej služby (HZS) na území Slovenska (pátranie, vyslobodzovanie a transport v horskom teréne podľa zákona č. 544/2002 Z. z.). Nekryje žiadne liečebné náklady, operácie ani pobyt v nemocnici – tie doma hradí slovenské verejné zdravotné poistenie. Ak sa pohybujete po slovenskej strane Tatier, postačí vám vybrať si lacné poistenie na hory určené pre domáce pohoria, prípadne sledovať presnú územnú platnosť, ktorú vymedzuje tuzemské poistenie do hôr.
Naopak, ak prejdete hranicu a vyrazíte na túru do poľských Tatier, rakúskych Álp či talianskych Dolomitov, domáce horské poistenie stráca platnosť. Do zahraničných hôr potrebujete výlučne komplexné komerčné cestovné poistenie s krytím liečebných nákladov a pripoistením zásahu horskej služby v zahraničí. To zaručí, že transport helikoptérou do nemocnice a následná chirurgická liečba budú hradené zo zmluvy. Ak vás lákajú zaistené cesty v skalách, overte si limity pre poistenie na via ferratu, kde poisťovne rozlišujú technickú náročnosť trás podľa stupňov A až F.
Kategorizácia športových aktivít podľa rizikovosti
Poisťovne rozdeľujú pohybové aktivity do troch prísnych kategórií, ktoré určujú výšku poistného aj rozsah výluk:
- Základné rekreačné športy (v cene štandardného poistenia): Pešia turistika po značených chodníkoch do 2 500 m n. m., plávanie v bazéne a v mori pri pobreží, rekreačná jazda na bicykli po spevnených komunikáciách, plážový volejbal, beh.
- Rizikové a zimné športy (vyžadujúce pripoistenie): Zjazdové lyžovanie a snowboarding na vyznačených tratiach, bežecké lyžovanie, vysokohorská turistika nad 2 500 m n. m., via ferrata stupňa A a B, potápanie s prístrojom do hĺbky 20 až 40 metrov v sprievode inštruktora, rafting na divokej vode do stupňa WW 3.
- Nebezpečné a extrémne športy (často vo výluke alebo na osobitnú zmluvu): Skialpinizmus a freeride mimo vyznačených zjazdoviek, horolezectvo, lezenie na ľade, zoskoky s padákom, paragliding, zjazd na horskom bicykli v bike parkoch (downhill), motoristické súťaže a akákoľvek profesionálna športová činnosť.
Ak vyrážate na náročný trek za hranice, nezabudnite, že cestovné poistenie na hory v zahraničí musí zodpovedať reálnej trase. V prípade, že likvidátor zistí porušenie pravidiel (napríklad ignorovanie varovania pred lavínovým nebezpečenstvom), môže uplatniť výluku pre hrubú nedbanlivosť.
Riešenie poistnej udalosti v zahraničí pri nehode vlastného auta
Ak sa poistná udalosť v zahraničí dotkne havárie s vlastným vozidlom, na mieste sa prelínajú dva nezávislé poistné produkty: poistenie zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla (PZP) a havarijné poistenie (kasko). Medzi motoristami koluje mýtus, že ak majú slovenské PZP, zahraničná odťahovka ich bezplatne dovezie až domov. Zákonné poistenie však slúži na odškodnenie osôb, ktorým ste škodu spôsobili vy, nie na opravu vášho vozidla či repatriáciu posádky.
Pri nehode v cudzine zohrávajú kľúčovú úlohu asistenčné služby naviazané na havarijné poistenie alebo samostatné pripoistenie technickej asistencie k vozidlu. Bežné asistenčné krytie z lacnej zmluvy má spravidla finančný limit na odťah (často len 150 až 300 eur), čo pri poruche na nemeckej či rakúskej diaľnici nestačí ani na odvoz z diaľničného úseku do najbližšej dediny. Prémiové asistenčné balíky naopak garantujú odtiahnutie nepojazdného auta do servisu vo vzdialenosti niekoľkých stoviek kilometrov alebo priamo do miesta bydliska na Slovensku.
Asistenčné služby pre vozidlo verzus posádku
Je nutné striktne rozlišovať medzi technickou asistenciou k autu a lekárskou asistenciou z cestovného poistenia. Kým prvá rieši opravu defektu, dodanie paliva, odtiahnutie auta či ubytovanie vodiča počas opravy v autoservise, cestovná poistka kryje zdravie ľudí na palube. Ak sa zraní spolujazdec, jeho prevoz do nemocnice alebo poistenie liečebných nákladov a transport pacienta prebieha cez cestovné poistenie zranenej osoby, nie cez havarijnú poistku auta.
Nezabudnite tiež na poistenie prepravovanej batožiny. Štandardné kasko poistenie batožinu vo vozidle často vôbec nekryje alebo vyžaduje, aby bola v čase vlámania uzamknutá v riadnom batožinovom priestore a zakrytá platóom. Z cestovného poistenia sa navyše uplatňujú sublimity – napríklad maximálne 350 eur na jednu vec pri celkovom balíku krytia batožiny do výšky 1 000 eur. Predražená elektronika či šperky ponechané v aute cez noc sú typickou výlukou z plnenia.
Škodová udalosť z PZP, zelená karta a dokladovanie nehody
Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení garantuje, že slovenské PZP je platné na území všetkých členských štátov Európskej únie a štátov zapojených do systému zelenej karty. Zákonné limity poistného krytia sú na Slovensku nastavené mimoriadne vysoko: minimálne 6 450 000 eur za škodu na zdraví a náklady pri usmrtení z jednej škodovej udalosti a 1 300 000 eur za vecnú škodu a ušlý zisk bez ohľadu na počet poškodených. Napriek tomu platí, že administratívne zlyhanie priamo na mieste nehody vám môže spôsobiť obrovské komplikácie.
Zelená karta (oficiálne Medzinárodná automobilová poisťovacia karta) je jediným medzinárodne uznávaným dokladom o existencii zákonného poistenia vozidla. Hoci od roku 2025 vstúpila do platnosti možnosť preukazovať sa v niektorých štátoch elektronicky, pri cestách do zahraničia sa dôrazne odporúča mať pri sebe vytlačený originál na bielom papieri formátu A4. Policajné zložky v tranzitných krajinách môžu pri absencii fyzického dokladu vozidlo odstaviť z premávky a udeliť vysokú pokutu.
Povinná lehota 30 dní a potrebné tlačivá
V situácii, keď poistná udalosť v zahraničí zahŕňa cudzie vozidlo, musíte striktne dodržať zákonnú ohlasovaciu povinnosť. Kým nehodu na Slovensku musíte svojej PZP poisťovni nahlásiť do 15 dní, pre udalosti vzniknuté za hranicami stanovuje § 10 zákona č. 381/2001 Z. z. lehotu do 30 dní od jej vzniku. Zmeškanie tejto lehoty môže mať za následok, že poisťovňa od vás bude vymáhať regresnú náhradu časti vyplateného plnenia, ak oneskorené nahlásenie sťažilo riadne vyšetrenie škody.
Pre úspešné zvládnutie likvidácie havárie postupujte podľa tohto číslovaného návodu:
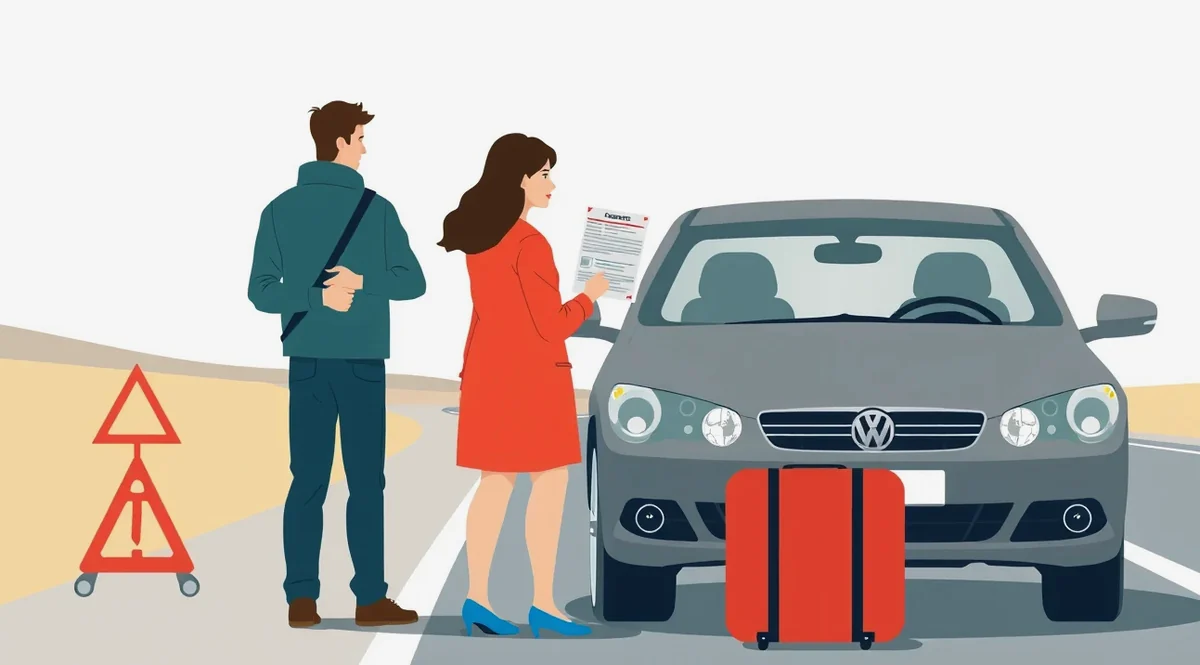
- Zaistite bezpečnosť na mieste nehody: Oblečte si reflexnú vestu ešte pred vystúpením z auta, zapnite výstražné svetlá a umiestnite výstražný trojuholník vo vzdialenosti minimálne 50 metrov od vozidla (na diaľnici minimálne 100 metrov). V prípade zranení volajte jednotné európske tiesňové číslo 112.
- Vyplňte Záznam o dopravnej nehode: Použite medzinárodné dvojjazyčné tlačivo Správa o nehode (European Accident Statement). Formát je v celej Európe identický. Tlačivo musí byť podpísané oboma vodičmi a každá strana si ponechá jeden prepis.
- Zdokumentujte situáciu fotkami: Odfoťte postavenie vozidiel pred ich pohnutím, poškodené časti z viacerých uhlov, brzdné dráhy, úlomky na ceste, dopravné značenie v okolí a zelené karty spolu s vodičskými preukazmi všetkých účastníkov.
- Podpisujte len to, čomu rozumiete: Nikdy nepodpisujte dokument vyhotovený políciou alebo druhým účastníkom v cudzom jazyku, ak nerozumiete jeho textu. Ak nemáte na výber, k svojmu podpisu pripíšte v slovenčine poznámku: „Textu v cudzom jazyku nerozumiem a s mierou zavinenia nesúhlasím.“
- Kontaktujte asistenčnú linku z vašej zelenej karty: Operátor vám potvrdí rozsah krytia pre odťah, zabezpečí tlmočenie pri komunikácii s miestnou políciou a odporučí overený zmluvný servis pre obhliadku škody.
Ak pred odchodom zistíte, že pre nečakanú prekážku nemôžete odcestovať, myslite na to, že pri nákladoch na letenky a hotely vám finančné straty vykompenzuje včasné pripoistenie storna cesty. Zorientovať sa v ponukách a podmienkach na trhu vám pomôže nestranné porovnanie storno poistenia pred nákupom samotného zájazdu.
Pri korektnom doložení všetkých faktúr a správ sa poistná udalosť v zahraničí vybaví v zákonom stanovenom termíne a bez zbytočných prieťahov zo strany likvidačného oddelenia.
Často kladené otázky o riešení poistných udalostí v cudzine
Čo ak mi lekár v zahraničí predpíše lieky, musím ich platiť v hotovosti?
V lekárni za predpísané medikamenty spravidla zaplatíte v hotovosti alebo platobnou kartou. Od lekárnika si musíte vypýtať originál dokladu z registračnej pokladne s presným názvom lieku, jeho cenou a pečiatkou. Spolu s lekárskou správou, kde lekár daný liek výslovne predpísal, predložíte účtenku poisťovni po návrate a suma vám bude refundovaná.
Preplatí mi poistka úraz, ak som mal pred nehodou jedno pivo?
Konzumácia alkoholu patrí medzi štandardné výluky z poistenia. Ak lekárska správa alebo policajný protokol potvrdí prítomnosť alkoholu či iných omamných látok v krvi, poisťovňa má právo poistné plnenie krátiť alebo ho úplne zamietnuť. Tolerancia na alkohol je pri likvidácii poistných udalostí prakticky nulová, pokiaľ nepreukážete, že požitie alkoholu nemalo žiadny vplyv na vznik škody.
Čo robiť na letisku, ak sa moja batožina poškodila alebo stratila?
Priestor výdaja batožiny na letisku nesmiete opustiť bez vystavenia protokolu PIR (Property Irregularity Report). Nájdete ho pri priehradke reklamácií batožín (Lost and Found / Baggage Claim). Tento dokument je nevyhnutnou podmienkou pre uplatnenie nárokov voči leteckej spoločnosti aj voči vašej komerčnej poisťovni.
Môžem si uzavrieť cestovné poistenie cez mobil, keď už som v cudzine?
Väčšina poisťovní vyžaduje, aby bolo poistenie uzatvorené ešte pred prekročením štátnych hraníc Slovenskej republiky. Ak poistku uzavriete až z územia iného štátu, platí takzvaná ochranná čakacia doba (spravidla 24 až 72 hodín od úhrady), počas ktorej poistné krytie neplatí. Udalosti, ktoré vznikli pred začiatkom tejto platnosti, poisťovňa nepreplatí.