Poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti: Kto platí škody susedom a ako postupovať
Vlastníctvo bytu či rodinného domu so sebou prináša nielen užívacie práva, ale aj zákonnú povinnosť nahradiť škodu, ktorú stavba spôsobí iným osobám. Práve na tieto nepredvídateľné situácie slúži poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti, ktoré chráni rodinný rozpočet pred nárokmi tretích strán. Podľa § 420 Občianskeho zákonníka totiž každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti, a podľa § 415 má každý prevenčnú povinnosť počínať si tak, aby ku škodám na majetku a zdraví nedochádzalo.
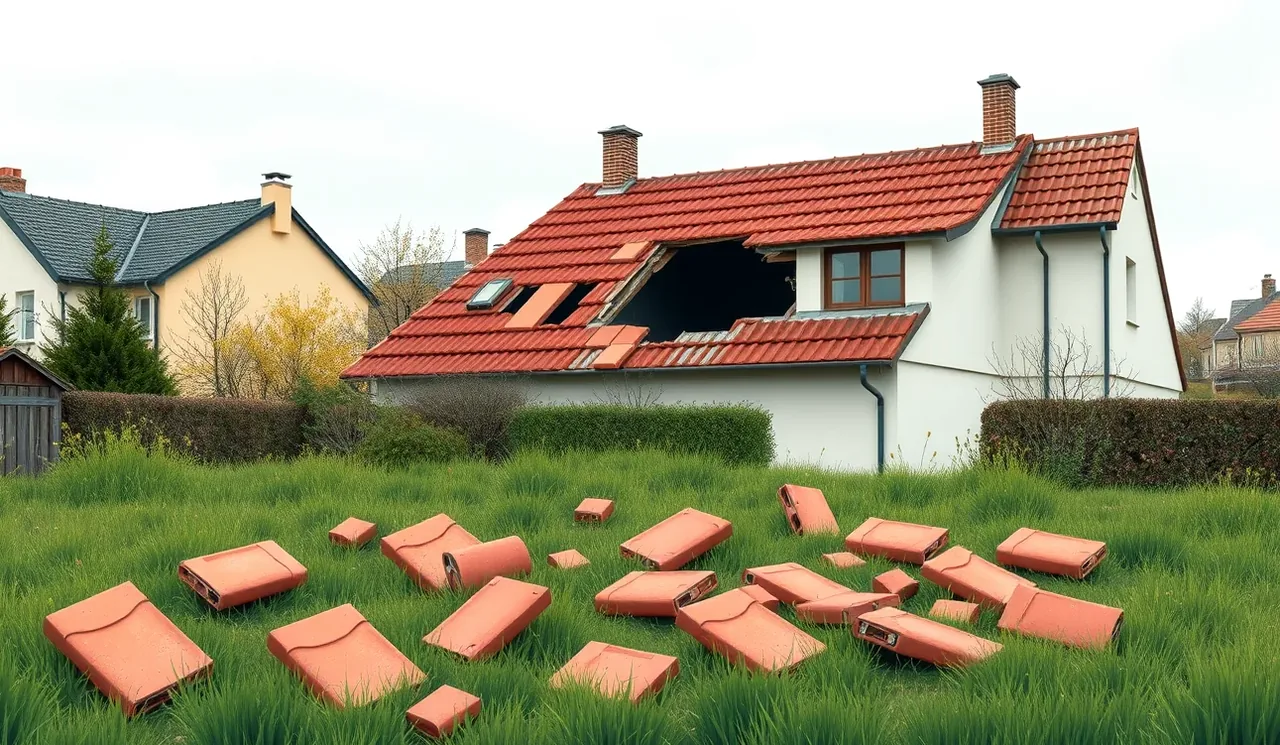
Ak vám praskne prívod vody, z uvoľnenej strechy spadne škridla na cudzie auto alebo suchý konár poškodí susedov plot, poškodený sa bude domáhať náhrady priamo od vás. Podľa § 822 Občianskeho zákonníka má poistený právo, aby zaňho poisťovňa vzniknutú škodu nahradila v rozsahu poistných podmienok. Pozrime sa krok za krokom na to, ako funguje delenie zodpovednosti v bytovom dome, ako prebieha likvidácia škody na majetku suseda a aké situácie stoja mimo poistného krytia.
Kedy zodpovedá spoločenstvo vlastníkov bytov a kedy vlastník bytu?
Jedným z najčastejších sporov pri haváriách v bytových domoch je hranica medzi spoločným majetkom a individuálnym vlastníctvom. Mnohí majitelia sa mylne domnievajú, že akékoľvek zatečenie vyrieši správca bytového domu alebo spoločenstvo vlastníkov bytov (SVB). Platí však presné pravidlo: správca a spoločenstvo zodpovedajú len za spoločné časti a zariadenia domu.
Ak dôjde k havárii na zvislých rozvodoch vody, plynu či kanalizácie (tzv. stúpačkách), škoda sa likviduje z poistky bytového domu. Akonáhle však voda unikne za hlavným uzáverom bytu — napríklad z prasknutej hadičky k batérii, splachovaču alebo z rozvodov podlahového kúrenia —, plnú právnu zodpovednosť nesie vlastník konkrétneho bytu. Pre komplexnú ochranu je preto rozumné kombinovať poistenie bytového domu so zmluvou kryjúcou privátne priestory.
Rozhranie medzi technickým stavom bytu a bežným životom
Častou chybou býva zamieňanie dvoch rôznych poistení: zodpovednosti z vlastníctva a zodpovednosti príslušníkov domácnosti. Kým prvá kryje škody vyplývajúce z technického stavu nehnuteľnosti a jej príslušenstva (napríklad prasknuté potrubie v stene), druhá pokrýva nedbanlivostné konanie osôb — napríklad zabudnutý otvorený kohútik vo vani alebo škodu spôsobenú domácim miláčikom. Základom bezpečného bývania je preto správne nastavené poistenie nehnuteľnosti a domácnosti, ktoré oba tieto prvky prepája.
| Typ škodovej udalosti | Kto nesie zodpovednosť | Uplatnenie nároku na plnenie |
|---|---|---|
| Prasknutá zvislá stúpačka vody v šachte | Spoločenstvo vlastníkov / správca | Poistenie bytového domu |
| Prasknutý ventil za bytovým vodomerom | Vlastník bytu | Poistenie zodpovednosti z vlastníctva |
| Pretečená vaňa pri napúšťaní vody | Konkrétna osoba / člen domácnosti | Zodpovednosť z bežného života |
| Pád omietky z balkóna (spoločná časť domu) | Spoločenstvo vlastníkov / správca | Poistenie bytového domu |
Ako sa určuje výška škody na maľovke, podlahe a nábytku suseda?
Keď k vytopeniu dôjde, poškodený sused má nárok na uvedenie majetku do pôvodného stavu alebo na finančnú kompenzáciu. Pri likvidácii poistnej udalosti poisťovňa nevychádza z odhadov, ale z tabuliek kalkulácií cien stavebných prác a materiálov. Postup pri stanovení náhrady má prísnu chronológiu.
Postup likvidácie poistnej udalosti krok za krokom
- Zastavenie príčiny škody: Uzavrite hlavný prívod vody, plynu alebo zaistite poškodenú stavebnú časť, aby sa zabránilo narastaniu škôd podľa § 415.
- Podrobná fotodokumentácia: Pred akýmkoľvek upratovaním odfoťte zdroj havárie vo svojom byte aj poškodený majetok u suseda (stropy, steny, napučané parkety, premočený nábytok).
- Oznámenie škody poisťovni: Nahláste udalosť bez zbytočného odkladu podľa § 799 ods. 2 Občianskeho zákonníka online alebo telefonicky.
- Obhliadka technikom: Likvidátor poisťovne vykoná fyzickú alebo digitálnu obhliadku poškodených priestorov a spíše protokol o rozsahu poškodenia.
- Kalkulácia a výplata poistného plnenia: Poisťovňa prepočíta náklady na maľovku, výmenu podlahy či sušenie muriva a vyplatí plnenie priamo susedovi (znížené o dohodnutú spoluúčasť).
Pri maľovke sa uhrádzajú náklady na penetráciu, protiplesňový náter a novú vrstvu farby na zasiahnutej ploche. Pri plávajúcich podlahách a parketách poisťovňa hradí výmenu zničenej časti; ak nie je možné vymeniť len časť lamiel bez viditeľného narušenia celistvosti, prepláca sa celá podlahová plocha miestnosti. Pri nábytku z drevotriesky, ktorý po zatečení napučal, sa vychádza z časovej ceny veci, pričom sa zohľadňuje miera jej predchádzajúceho opotrebenia.
Prečo poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti nekryje škody blízkym osobám?
Zásadným princípom poistenia zodpovednosti je krytie škôd spôsobených tretím osobám. Štandardné poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti obsahuje striktnú výluku na škody spôsobené poistníkovi, poistenému a blízkym osobám, ktoré s ním žijú v spoločnej domácnosti. Ak vám teda praskne radiátor a zničí televízor vášho manžela alebo dcéry bývajúcej v tom istom byte, z tejto poistky nedostanete žiadne poistné plnenie.
Cieľom tejto výluky je zabrániť špekulatívnemu uplatňovaniu nárokov v rámci rodiny. Poistné plnenie sa dá uplatniť iba vtedy, ak poškodený príbuzný preukázateľne vedie samostatnú domácnosť — napríklad ak dospelé dieťa vlastní susedný byt v tom istom vchode a je riadne zapísané na liste vlastníctva. Ak by však škoda vznikla na zariadení, ktoré slúži firme podnikajúcej v priestore, uplatňujú sa pravidlá pre poistenie zodpovednosti za škodu podnikateľských subjektov.
Ako funguje zodpovednosť za škodu z nehnuteľnosti v podielovom spoluvlastníctve?
Ak rodinný dom, rekreačnú chatu alebo pozemok vlastní viacero osôb, vzniká otázka, kto ručí za prípadné škody voči okoloidúcim či susedom. Podľa Občianskeho zákonníka sú podieloví spoluvlastníci zodpovední spoločne a nerozdielne, prípadne podľa veľkosti svojich spoluvlastníckych podielov. Pokiaľ suchý strom z pozemku spadne na zaparkované auto na ulici, poškodený vodič môže žiadať náhradu od ktoréhokoľvek spoluvlastníka.
Ak má poistnú zmluvu uzatvorenú iba jeden z podielových spoluvlastníkov, poisťovňa spravidla poskytne plnenie len do výšky jeho vlastníckeho podielu. Zvyšnú časť sumy musí poškodenému doplatiť nepoistený spoluvlastník zo svojho vrecka. Pri prevode či vysporiadaní majetku preto kontrolujte nielen zápis, ale aj to, ako je riešená zdedená nehnuteľnosť a stará poistka, aby zmluva chránila všetkých zapísaných vlastníkov.
Výbuch plynu alebo tlakovej nádoby: Aký je reálny rozsah zodpovednosti vlastníka?
Havárie spôsobené výbuchom plynu, vznietením tlakovej nádoby alebo poruchou kotla patria k najničivejším udalostiam, aké môžu v nehnuteľnosti nastať. Škody často presahujú hranice jedného bytu a zasahujú statiku celého domu, pričom nezriedka dochádza k tragickým škodám na zdraví. V týchto situáciách sa plne prejavuje význam limitu poistného plnenia.
Zákon nestanovuje žiadny minimálny limit krytia pre poistenie zodpovednosti z vlastníctva, pričom trh ponúka balíky od 16 600 eur až po sumy 150 000 eur a viac. Základný nízky limit je pri rozsiahlej explózii úplne nedostatočný. Okrem zničených stien u susedov a škôd na autách na ulici si totiž zdravotné poisťovne a Sociálna poisťovňa uplatňujú regresný nárok za hospitalizáciu a liečbu zranených osôb.
Podmienkou pre výplatu plnenia bez krátenia je dodržiavanie bezpečnostných predpisov. Vlastník nehnuteľnosti musí predložiť doklady o tom, že plynové zariadenie, spalinové cesty a tlakové rozvody prešli predpísanými kontrolami.
Pre hladký priebeh likvidácie a uznanie nároku poistiteľom si pripravte nasledujúce dokumenty:
- Platnú poistnú zmluvu alebo číslo poistky s potvrdením o úhrade poistného (zahŕňajúceho aj daň z poistenia 8 percent podľa zákona č. 213/2018 Z. z.).
- Protokol o pravidelnej odbornej prehliadke a skúške plynového zariadenia, kotla alebo tlakovej nádoby.
- Doklad o revízii komína a spalinových ciest vyhotovený oprávneným kominárom.
- Hasičskú a policajnú správu potvrdzujúcu príčinu výbuchu či vzniku požiaru.
- Písomné súpisy poškodených vecí od zasiahnutých susedov vrátane ich fotodokumentácie.
Ak by sa pri rekonštrukcii plynoinštalácie ukázalo, že haváriu zapríčinila neodborná práca stavebnej firmy, náhrada sa primárne presúva na dodávateľa, kde zohráva úlohu poistenie stavebnej firmy. Ak vlastník zistí, že jeho súčasné krytie je zastarané, môže urobiť zmenu – výpoveď poistnej zmluvy na nehnuteľnosť sa podáva písomne najmenej 6 týždňov pred uplynutím poistného obdobia podľa § 800 ods. 1 Občianskeho zákonníka.
Často kladené otázky o poistení zodpovednosti
Kto zaplatí škodu, keď z mojej strechy spadne sneh alebo cencúľ na zaparkované auto?
Ak sneh či ľad padne zo strechy vášho domu na auto, poškodený má nárok na náhradu škody z vášho poistenia zodpovednosti z vlastníctva. Poisťovňa však skúma, či ste nezanedbali prevenciu – napríklad či ste mali namontované funkčné snehové zábrany a či v danom čase nešlo o nepredvídateľnú kalamitnú kalamitu (vyššiu moc).
Zodpovedám za pošmyknutie chodca na chodníku pred mojím domom?
Od roku 2018 už neplatí povinnosť udržiavať obecné chodníky priľahlé k rodinnému domu. Novela zákona o pozemných komunikáciách č. 106/2018 Z. z. túto povinnosť preniesla na obce. Naďalej však plne zodpovedáte za stav prístupových chodníkov, schodov a plôch, ktoré sa nachádzajú na vašom vlastnom pozemku.
Môže mi poisťovňa znížiť plnenie, ak škoda u suseda nepresiahne moju spoluúčasť?
Áno. Ak máte v zmluve dohodnutú spoluúčasť (napríklad 50 eur alebo 100 eur) a škoda na susedovej maľovke dosiahne 40 eur, poisťovňa nevyplatí žiadne plnenie. Podľa poistných pravidiel škody do výšky dohodnutej spoluúčasti hradí vinník priamo poškodenému zo svojich vlastných zdrojov.
Kryje poistenie zodpovednosti z vlastníctva aj škody spôsobené nájomníkom?
Škody spôsobené samotnou technickou chybou bytu (prasknuté potrubie v stene) kryje poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti prenajímateľa. Ak však škodu zapríčiní nedbalé konanie nájomníka – napríklad pretečená práčka či zabudnutý hrniec na sporáku –, náhrada ide z jeho vlastného poistenia občianskej zodpovednosti.