Poškodenie auta dverami na parkovisku: Škoda spôsobená otvorením dverí a jej riešenie
Vystúpite pred obchodným centrom, zafúka vietor a hrana vašich dverí narazí do vedľa stojaceho auta. Alebo naopak, vrátite sa k svojmu autu a na dverách nájdete hlbokú jamku s cudzím lakom. Škoda spôsobená otvorením dverí patrí medzi najčastejšie nepríjemnosti na parkoviskách. Ak situáciu podceníte a z miesta odídete bez lístka či dohody, riskujete obvinenie z úteku od dopravnej nehody. Na druhej strane, ak spanikárite a hneď nahlásite každú drobnosť svojej poisťovni, prídete o bonus a vaša poistka na ďalší rok výrazne zdražie.
Mnoho vodičov žije v omyle, že stojace auto s vypnutým motorom nie je v prevádzke, a preto sa naň zákonné poistenie nevzťahuje. Zákon aj súdy hovoria presný opak. Otvorenie dverí pri nastupovaní a vystupovaní je priamou súčasťou prevádzky motorového vozidla podľa § 427 Občianskeho zákonníka. V tomto sprievodcovi sa pozrieme na to, kedy za vás zatiahne účet povinné zmluvné poistenie, kedy sa oplatí škodu zatiahnuť z vlastného vrecka a prečo vám poisťovňa nepreplatí nový lak, ak bol váš diel oškretý už predtým.
Kedy volať políciu, ak vznikne škoda spôsobená otvorením dverí?
Základné pravidlo znie: polícia nechodí k bežným parkovacím škodám, ak sa vodiči dohodnú. Ak ide o bežný škrabanec, na vine sa zhodnete a spíšete záznam, privolaná hliadka by vám mohla napariť blokovú pokutu za zbytočný výjazd. Existujú však presne vymedzené mantinely, kedy sa z obyčajnej škodovej udalosti stáva dopravná nehoda, pri ktorej je asistencia polície zo zákona povinná.
Škoda nad 700 eur a spor o zavinenie
Hranica, kedy škoda spôsobená otvorením dverí prekračuje definíciu bežnej udalosti, je stanovená Trestným zákonom. Ide o hranicu malej škody nad 700 eur. Kým jemný oder laku vyrieši lokálne leštenie za 80 až 150 eur, prelomený prelis dverí na modernom prémiovom aute s perleťovým lakom poľahky presiahne tisíc eur. Ak je odhadovaná oprava drahšia než 700 eur, zákon prikazuje udalosť ohlásiť polícii.
Druhým dôvodom je neochota vinníka priznať vinu. Ak škodca tvrdí, že dverami vôbec nenarazil, odmieta ukázať doklady alebo nechce podpísať záznam o nehode, okamžite vytiahnite telefón a volajte linku 158. Bez policajného protokolu likvidátor poistnej udalosti nárok zamietne, pretože vinník udalosť svojej poisťovni jednoducho nenahlási.
Zranenie osôb a útek vinníka z parkoviska
Políciu musíte privolať vždy, ak pri incidente došlo k zraneniu, usmrteniu, úniku prevádzkových kvapalín alebo poškodeniu majetku tretej osoby, napríklad mestského mobiliáru či zvodidiel. V mestách často dochádza k tomu, že vodič bezohľadne otvorí dvere priamo do dráhy okoloidúceho človeka. Aj zdanlivo ľahké zranenie môže mať neskôr právnu dohru.
Rovnako postupujte, ak prídete k autu a nájdete preliačené dvere, no vinník zmizol. Polícia zabezpečí kamerové záznamy z okolitých prevádzok skôr, než sa automaticky prepíšu. Ak vinníka nevypátrajú, opravu budete musieť zaplatiť cez vlastné kasko poistenie. Náklady na opravu vlastného auta vám bez odhaleného vinníka žiadna iná inštitúcia nepreplatí.
| Typ škody alebo právna kategória | Finančný limit / Hranica | Spoluúčasť poškodeného |
|---|---|---|
| Škody na zdraví a usmrtenie (zákonný limit PZP) | 6 450 000 € na jednu udalosť | 0 € |
| Vecné škody a ušlý zisk (zákonný limit PZP) | 1 300 000 € na jednu udalosť | 0 € |
| Hranica malej škody (Trestný zákon) | Viac ako 700 € | Neaplikuje sa |
| Hranica väčšej škody (Trestný zákon) | Viac ako 20 000 € | Neaplikuje sa |
Ako zistiť platnosť poistky a čo robiť, ak vinník nemá PZP?
Stojíte na parkovisku, vinník uznáva chybu, no pri predložení dokladov zistíte, že pri sebe nemá bielu ani zelenú kartu. Tvrdí, že poistku platil pred týždňom, no nevie nájsť potvrdenie v mobile. V tejto chvíli nesmiete veriť ústnym sľubom. Ak vinník nemá zaplatené povinné zmluvné poistenie, vystavujete sa riziku, že náhradu škody budete vymáhať súdnou cestou celé mesiace.
Overenie poistky cez Slovenskú kanceláriu poisťovateľov
Platnosť zákonného poistenia overíte priamo na mieste do dvoch minút. Na oficiálnom webe Slovenskej kancelárie poisťovateľov (SKP) je k dispozícii verejný vyhľadávač. Stačí zadať evidenčné číslo vozidla (EČV) vinníka a dátum nehody. Systém okamžite zobrazí názov poisťovne a číslo platnej poistnej zmluvy.
Ak systém vinníkovo vozidlo nenájde, pravdepodobne došlo k zániku poistenia pre nezaplatenie poistného. Podľa zákona totiž poistenie zaniká, ak poistné nie je uhradené do jedného mesiaca od dátumu splatnosti. V takom prípade nezostávajte na úrovni ústnej dohody a zavolajte políciu, aby incident oficiálne zadokumentovala.
Náhrada škody cez garančný fond a jeho limity
Ak vinník skutočne poistku nemá, nezúfajte. Škodu vám v plnom rozsahu preplatí garančný fond SKP, ktorý bol zriadený presne na tieto situácie. Garančný fond kryje škody spôsobené nepoistenými slovenskými vozidlami. SKP následne celú vyplatenú sumu vymáha priamo od nepoisteného vinníka v rámci regresného konania, často navýšenú o sankcie.
Pozor však na zásadný rozdiel: ak je škoda spôsobená otvorením dverí riešená bez platnej poistky známeho vinníka, garančný fond plní. Ak je však vinník neznámy, pretože z miesta ušiel, garančný fond SKP čisto vecné škody na plechoch neprepláca. Fond hradí škody po neznámom vozidle výhradne vtedy, ak pri nehode došlo k závažnému poškodeniu zdravia alebo usmrteniu. Ak vinníka nevypátrajú, jediným riešením zostáva situácia, kedy máte uzavreté poistenie auta zahŕňajúce parkovacie škody.
Ako rieši poistka otvorenie dverí do jazdnej dráhy motocyklistu?
Otvorenie dverí do dráhy prichádzajúceho motocykla patrí medzi najnebezpečnejšie kolízie v mestskej premávke. Motorkár na rozdiel od auta nemá okolo seba deformačnú zónu. Náraz vo vetrom rozrazených dverách znamená takmer istý pád, poškodenie drahého stroja a devastačné zranenia jazdca. Pre mladého šoféra môže takáto nepozornosť znamenať celoživotné finančné záväzky, ak nemá platnú zákonnú poistku.
Zákonné limity krytia škôd na zdraví a motorke
Pri takýchto nehodách nastupujú obrovské finančné nároky. Účty za záchrannú službu, hospitalizáciu, bolestné, sťaženie spoločenského uplatnenia a ušlý zisk motorkára sa rýchlo vyšplhajú na desiatky tisíc eur. Zničená motorka a ochranný výstroj predstavujú ďalšiu vecnú škodu. Zákon preto od augusta [year] stanovuje prísne limity plnenia.
Minimálny zákonný limit na krytie škôd na zdraví a nákladov pri usmrtení je 6 450 000 eur na jednu škodovú udalosť bez ohľadu na počet zranených. Pre vecné škody a ušlý zisk platí limit 1 300 000 eur. Tieto limity sú nastavené dostatočne vysoko, aby pokryli aj tie najzávažnejšie reťazové následky. V situácii, kde je škoda spôsobená otvorením dverí spojená s ťažkým úrazom motocyklistu, poškodený neplatí žiadnu spoluúčasť a plnenie prebieha priamo z PZP vinníka.
Zodpovednosť vodiča podľa pravidiel cestnej premávky
Vodič aj spolujazdci majú striktnú povinnosť sledovať spätné zrkadlá a situáciu okolo seba. Podľa § 24 ods. 1 zákona č. 8/2009 Z. z. o cestnej premávke nesmie vodič ani cestujúci otvoriť dvere, nechať ich otvorené, nastupovať alebo vystupovať, ak by tým ohrozili bezpečnosť iných účastníkov cestnej premávky. Pri porušení tohto paragrafu nesie vodič plnú zodpovednosť za vzniknutú kolíziu.
Jednoduchým zvykom, ktorý vás zachráni pred likvidačnou chybou, je takzvaný holandský chmat. Dvere na strane vodiča neotvárajte ľavou rukou, ale pravou. Tento pohyb vás automaticky prinúti otočiť trup a hlavu smerom dozadu, vďaka čomu prichádzajúceho motocyklistu alebo skútristu neprehliadnete v mŕtvom uhle.
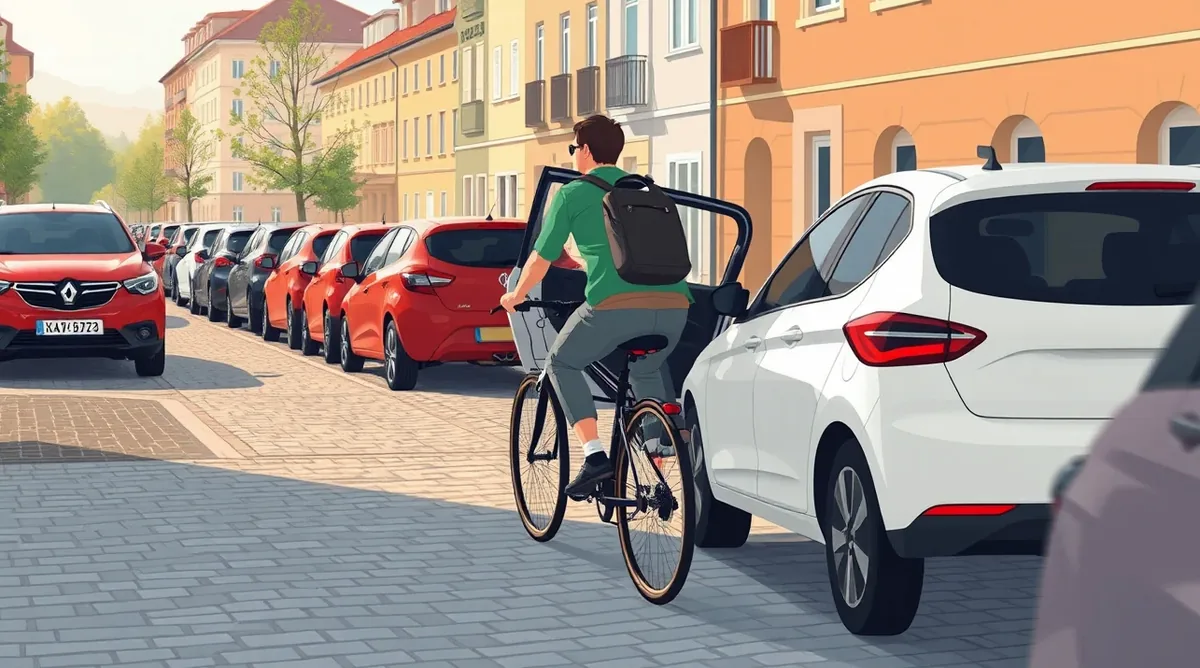
Kto nesie vinu, keď cyklista narazí do náhle otvorených dverí?
Tento jav má medzinárodné pomenovanie dooring. Cyklisti sa v mestách často pohybujú popri rade zaparkovaných vozidiel. Keď vodič pred vystúpením neskontroluje priestor za sebou a rozrazí dvere, cyklista má zlomok sekundy na reakciu. Náraz do hrany dverí ho buď katapultuje na cestu, alebo odrazí pod kolesá vedľa idúcich áut.
Jazda tesne popri zaparkovaných autách a spoluvina cyklistu
Väčšina ľudí automaticky predpokladá, že cyklista je za každých okolností nevinnou obeťou. V likvidačnej praxi to však neplatí absolútne. Likvidátor poisťovne skúma správanie oboch strán. Hoci primárnu vinu nesie ten, kto dvere otvoril v rozpore s § 24 zákona o cestnej premávke, cyklistovi môže byť priznaná spoluvina v rozsahu 10 až 30 %.
K spoluvine dochádza najčastejšie v dvoch situáciách:
- Jazda v tesnej blízkosti vozidiel: Cyklista išiel príliš blízko, bez dodržania bezpečného bočného odstupu aspoň jedného metra, hoci mal v jazdnom pruhu dostatok voľného miesta.
- Predchádzanie kolóny sprava: Cyklista obiehal stojace autá z pravej strany neprimeranou rýchlosťou na úseku, kde to dopravné značenie alebo šírkové pomery cesty neumožňovali.
Dooring v praxi likvidácie poistných udalostí
Ak sa preukáže spoluvina cyklistu, poisťovňa uplatní krátenie poistného plnenia. Znamená to, že ak cyklista utrpel škodu na bicykli a výbave vo výške 1 000 eur a likvidátor určí jeho spoluvinu na 20 %, poisťovňa mu vyplatí iba 800 eur. Zvyšných 200 eur si musí znášať sám. Zároveň by vodič auta mohol teoreticky požadovať náhradu 20 % škody na svojich dverách od cyklistu.
Preto je kriticky dôležité na mieste nehody detailne odfotiť celú situáciu. Zamerajte sa na šírku jazdného pruhu, polohu bicykla po páde a vzdialenosť zaparkovaného auta od obrubníka. Ak máte pochybnosti o férovosti záverov poisťovne, prečítajte si, aký je správny postup po zamietavom stanovisku likvidátora.
Čo ak nastane škoda spôsobená otvorením dverí na čerpacej stanici?
Čerpacie stanice sú špecifické úzkym priestorom, hustou premávkou a prítomnosťou drahej technológie. Zastavíte pri stojane, spolujazdec sa ponáhľa zaplatiť a dverami narazí do kovového krytu výdajného stojana, ochranného stĺpika alebo vedľajšieho tankujúceho auta. Riešenie takejto udalosti vyvoláva mnoho otázok o tom, ktoré poistenie škodu vlastne kryje.
Náraz do tankovacieho stojana a škody na majetku pumpy
Ak dverami poškodíte výdajný stojan, ide o škodu na majetku tretej osoby spôsobenú prevádzkou motorového vozidla. Táto škoda sa bez problémov likviduje z vášho PZP. Výdajné stojany na palivo sú však mimoriadne drahé zariadenia. Moderný multiplexný stojan stojí od 15 000 do 40 000 eur. Ak by náraz poškodil krehkú elektroniku alebo privodil únik paliva, škoda rýchlo presiahne hranicu väčšej škody 20 000 eur.
V takom prípade obsluha čerpacej stanice automaticky privolá políciu a často aj hasičov kvôli požiarnemu riziku. Vy ako vinník musíte okamžite predložiť zelenú kartu a vyplniť záznam o nehode. Výhodou čerpacích staníc je, že sú husto pokryté kamerovým systémom. Všetko je zaznamenané, takže priebeh incidentu sa dá ľahko dokázať.
Poškodenie vedľajšieho vozidla pri stojane
Ak pri vystupovaní ťuknete dverami auto, ktoré tankuje na vedľajšom stojane, ide o klasickú škodovú udalosť medzi dvoma vozidlami. Nikam neodchádzajte. Počkajte na vodiča, ospravedlňte sa a spíšte záznam. Ak by ste odišli bez slova a obsluha pumpy poskytla polícii zábery z kamier, hrozí vám sankcia za odchod z miesta nehody.
Pred nahlásením každej banality však zvážte finančný dopad. Ak na vedľajšom aute vznikla iba mikroskopická ryha v laku, ktorej oprava v lokálnom servise stojí 50 eur, zaplaťte to radšej v hotovosti na ruku s podpísaným príjmovým dokladom. Škoda vyplatená z vášho zákonného poistenia vám zhorší koeficient bonus/malus a poistka sa vám pri obnove môže predražiť o stovky eur. Niekedy je lepšie využiť komplexné poistenie auta alebo drobnosť vyriešiť mimo poistného systému.
Čo si musíte pri každej škode na mieste pripraviť a zabezpečiť:
- Tlačivo Správa o nehode: Modro-žlté európske tlačivo, ktoré musia podpísať obaja účastníci.
- Identifikačné údaje vinníka a poškodeného: Meno, adresa, telefónne číslo a číslo vodičského preukazu.
- Údaje o vozidlách: Značka, model, evidenčné číslo (EČV) a VIN číslo oboch áut.
- Údaje o poistení: Názov poisťovne vinníka a číslo poistnej zmluvy uvedené na zelenej karte.
- Podrobná fotodokumentácia: Celkový pohľad na postavenie vozidiel, detail poškodenia, prenesený lak a vzájomná výška hrán dverí.
- Kontakty na svedkov: Meno a telefón na okoloidúcich alebo obsluhu, ktorí incident videli.
Prečo poisťovňa nepreplatí lakovanie celých dverí pri staršom poškodení?
Veľkým rozčarovaním poškodených vodičov býva moment, keď im poisťovňa z PZP vinníka preplatí iba zlomok sumy z faktúry za lakovanie. Vodič má poškodenú hranu dverí, autorizovaný servis vystaví rozpočet na prelakovanie celého dielca za 350 eur, no likvidátor schváli poistné plnenie len vo výške 150 eur. Prečo k tomu dochádza a kde robia majitelia áut chybu?
Rozpočet opravy a amortizácia lakovania
Poisťovne sa striktne riadia zásadou, že poistné plnenie nesmie viesť k neoprávnenému obohateniu poškodeného. Ak technik na obhliadke zistí, že poškodené dvere už pred incidentom vykazovali známky opotrebenia – mali staré škrabance, odlúpnutý bezfarebný lak, začínajúcu koróziu alebo boli neodborne opravované v minulosti – poisťovňa uplatní zrážku. Výsledkom je krátenie poistného plnenia za materiál a prácu lakovne.
Likvidátor argumentuje tým, že celolakom celého dielu by sa hodnota staršieho poškodeného auta neprimerane zvýšila na náklady vinníka. Ak je vozidlo staršie ako desať rokov a lak je zvetraný, likvidátor schváli len rozstrek laku do stratena alebo lakovanie po ochrannú lištu dverí, pričom škoda spôsobená otvorením dverí zasiahla diel, ktorý už mal chyby krásy.
Oprava preliačin metódou PDR verzus klasický lak
Moderné technológie dnes umožňujú opraviť preliačiny po náraze dverí bez nutnosti tmelenia a brúsenia pôvodného laku. Hovoríme o metóde PDR (Paintless Dent Removal). Technik špeciálnymi kovovými pákami a prísavkami jemne vytlačí plech z vnútornej strany do pôvodného tvaru za studena. Táto oprava trvá hodinu a stojí od 40 do 90 eur za jednu jamku.
Poisťovne metódu PDR mimoriadne preferujú, pretože šetrí náklady a zachováva pôvodný fabrický lak vozidla, čím neklesá jeho trhová hodnota. Ak lak na dverách nepraskol a nie je odretý až na kov, žiadajte likvidátora o schválenie opravy PDR. Vyhnete sa riziku, že lakovňa netrafí odtieň farby, a oprava prebehne na počkanie.
Kedy pomôže poistenie zodpovednosti z bežného života pri odmietnutí PZP?
Môže nastať paradoxná situácia: dvere na vašom aute otvoril spolujazdec, oškrel vedľajšie auto a likvidátor vašej poisťovne odmietne plniť s odôvodnením, že udalosť nesúvisí s prevádzkou vozidla, ale s osobným zavinením konkrétneho človeka podľa § 420 Občianskeho zákonníka. Hoci judikatúra dlhodobo radí vystupovanie pod prevádzku auta, niektoré poisťovne sa pokúšajú zodpovednosť zhodiť z pliec PZP.
Spor o prevádzku vozidla pri vypnutom motore
Najčastejšie spory vznikajú vtedy, keď vozidlo stálo na parkovisku už niekoľko hodín, posádka v ňom iba sedela a počúvala hudbu, a až potom došlo k otvoreniu dverí. Ak likvidátor usúdi, že škoda spôsobená otvorením dverí nespadá pod prevádzku vozidla, celá ťarcha náhrady padá priamo na osobu, ktorá dvere otvorila.
V takom prípade prichádza na rad poistenie zodpovednosti v bežnom živote, ktoré býva často súčasťou poistenia nehnuteľnosti a domácnosti. Toto poistenie kryje neúmyselné škody spôsobené členmi rodiny tretím osobám – napríklad rozbitie tovaru v obchode, pád kvetináča z balkóna alebo práve neopatrné buchnutie dverami cudzieho auta.
Keď dvere otvorí dieťa alebo nepoučený spolujazdec
Typickým príkladom je malé dieťa na zadnom sedadle, ktoré zbadá kamaráta, prudko otvorí dvere a zaryje ich hranu do luxusnej limuzíny vedľa. Dieťa nemá právnu zodpovednosť, zodpovedajú zaň rodičia z titulu zanedbania náležitého dohľadu. Pokiaľ by PZP zlyhalo, rodinná poistka zodpovednosti škodu preplatí bez nutnosti siahať na rodinné úspory.
Pozor však na rodinné výluky, ktoré zákon striktne ukladá. Zákon č. 381/2001 Z. z. výslovne stanovuje, že z PZP sa nehradí škoda na majetku manžela ani osôb žijúcich v spoločnej domácnosti. Ak teda na vlastnom dvore buchnete dverami svojho auta do auta vašej manželky, poisťovňa vám z PZP nevyplatí ani cent. Tu pomôže jedine vlastné kasko poistenie a jeho výluky musíte poznať vopred.
Kto platí škodu spôsobenú otvorením dverí v taxíku alebo autobuse?
Jazda taxíkom alebo mestským autobusom končí vystúpením. Cestujúci sa ponáhľa, nedáva pozor, vystrčí dvere priamo do idúceho auta alebo cyklistu. Kto nesie zodpovednosť za rozbitý dielec? Je to profesionálny vodič, prepravná spoločnosť alebo samotný pasažier, ktorý za jazdu zaplatil pár eur?
Zodpovednosť prepravcu a povinnosti cestujúceho
Pri zmluvnej preprave osôb zodpovedá za bezpečnú prevádzku dopravného prostriedku primárne dopravca. Taxikár je profesionál, ktorý je povinný zastaviť na bezpečnom mieste, kde cestujúcim nehrozí nebezpečenstvo a kde otvorené dvere nebudú tvoriť prekážku cestnej premávky. Ak taxikár zastaví v druhom rade alebo priamo vedľa cyklotrasy a pasažier spôsobí nehodu, prvotné plnenie ide takmer vždy z PZP vozidla taxislužby.
Poškodený majiteľ vedľajšieho auta si uplatňuje nárok priamo v poisťovni, kde má taxík zákonnú poistku. Vodič taxislužby má navyše zo zákona povinnosť mať poistenie zodpovednosti pri výkone povolania. Ak by vznikla škoda spôsobená otvorením dverí pasažierom, poisťovňa poškodeného odškodní a až následne rieši prípadnú mieru zavinenia cestujúceho.
Zákaz vystupovania v križovatke a regres poisťovne
Úplne iná situácia nastáva, ak cestujúci poruší prepravný poriadok a zákon. Ak pasažier v taxíku svojvoľne otvorí dvere počas čakania na červenú v križovatke, aby rýchlo vyskočil, taxikár tomu nemôže zabrániť. Zodpovednosť v takom prípade padá plne na pasažiera.
Poisťovňa síce poškodenému tretiemu autu vyplatí škodu z PZP taxíka, no následne uplatní takzvaný regresný nárok. Poisťovňa pošle výzvu na úhradu celej vyplatenej sumy priamo nezodpovednému cestujúcemu. Ak sa vám stane nehoda a zvažujete, aké máte možnosti krytia, preštudujte si praktického sprievodcu poistením auta.
Ako sa rieši škoda spôsobená otvorením dverí v zahraničí cez zelenú kartu?
Letná dovolenka v Chorvátsku, nákupy vo Viedni alebo parkovanie v úzkych uličkách talianskych miest. Incident s dverami v zahraničí vie pokaziť celú cestu, najmä ak do hry vstupuje jazyková bariéra a neznalosť miestnych predpisov. Postup pri riešení škody cez zelenú kartu (dnes už oficiálne medzinárodnú automobilovú poisťovaciu kartu) má svoje prísne pravidlá.
Správa o nehode a postup v cudzom jazyku
Európsky záznam o nehode má identickú štruktúru vo všetkých krajinách Európy. Kolónky v slovenskej verzii presne zodpovedajú kolónkam v nemeckej, chorvátskej či talianskej verzii. Vinníkovi zo zahraničia predložte svoje slovenské tlačivo a nechajte ho vyplniť jeho jazykovú mutáciu. Zamerajte sa na kolónku číslo 8 (poisťovateľ) a číslo 9 (vodičský preukaz).
Nikdy nepodpisujte dokument, ktorému nerozumiete, ak ho pripravila druhá strana bez ekvivalentu v slovenčine. Ak vám zahraničný vodič vnucuje papier v cudzom jazyku, dopíšte k svojmu podpisu formuláciu v slovenčine: „Podpisujem iba s vedomím, že textu v cudzom jazyku nerozumiem a vinu neuznávam.“ Ak ide o komplikovanejší incident, prečítajte si podrobný návod, ako sa rieši poistná udalosť vzniknutá v zahraničí.
Lehoty a uplatnenie nároku u korešpondenčného partnera
Lehoty na nahlásenie škody sú v zahraničí odlišné ako doma. Na Slovensku máte zákonnú lehotu 15 dní na ohlásenie udalosti svojej poisťovni. Pri škode v cudzine sa táto lehota predlžuje na 30 dní od vzniku udalosti. Po návrate domov nemusíte komunikovať so zahraničnou poisťovňou v taliančine či nemčine. Každá zahraničná poisťovňa má na Slovensku zazmluvneného takzvaného korešpondenčného partnera (zástupcu pre likvidáciu škôd).
Kancelária SKP vám na požiadanie pridelí slovenskú pobočku, ktorá celú likvidáciu vybaví v slovenčine. Likvidátor vykoná obhliadku na Slovensku a poistné plnenie vám príde priamo na váš účet v eurách, pričom škoda spôsobená otvorením dverí mimo územia Slovenska sa hlási s originálom zelenej karty vinníka. Nezabudnite, že premlčacia doba nároku na náhradu škody trvá tri roky odo dňa, keď ste sa o škode dozvedeli.
| Typ úkonu alebo právnej lehoty | Zákonná lehota | Dôsledok nedodržania |
|---|---|---|
| Nahlásenie škody vinníkom poisťovni (udalosť v SR) | Do 15 dní od vzniku | Riziko regresu poisťovne voči vinníkovi |
| Nahlásenie škody vinníkom poisťovni (udalosť v zahraničí) | Do 30 dní od vzniku | Komplikácie pri likvidácii a možný regres |
| Premlčacia doba nároku poškodeného na náhradu škody | 3 roky od zistenia škody | Trvalá strata právneho nároku na poistné plnenie |
| Zánik poistnej zmluvy PZP pre neplatenie | Do 1 mesiaca od splatnosti | Jazda bez poistky, pokuta a vymáhanie škôd SKP |
Ak ste sa stali obeťou bezohľadného šoféra a páchateľ ušiel, nespoliehajte sa na náhodu. Zistite viac o tom, čo robiť, ak neznámy vinník poškodil auto na parkovisku. Pre mladých vodičov, ktorí hľadajú cenovo dostupné riešenie poistenia, prinášame overený návod, ako ušetriť na poistení auta bez toho, aby ste riskovali stratu zákonného krytia.