Telematika a poistenie podľa štýlu jazdy: Praktický sprievodca úsporou
Telematika a poistenie podľa štýlu jazdy predstavujú moderný prístup k cenotvorbe autopoistenia, pri ktorom výška poistného neodráža len statické tabuľkové parametre, ale reálne správanie vodiča na ceste. V tradičnom modeli poisťovne počítajú sadzby predovšetkým na základe veku poistníka, miesta trvalého bydliska, výkonu a objemu motora vozidla či histórie škôd. Pre mladých vodičov do 25 rokov to spravidla znamená najdrahšiu kategóriu, pretože štatisticky spôsobujú najviac kolízií. Technológie označované ako Pay-How-You-Drive (plať podľa toho, ako jazdíš) a Pay-As-You-Drive (plať podľa toho, koľko jazdíš) tento prístup menia: umožňujú získať zľavu z ročného poistného vo výške 5 až 30 percent, ak jazdíte predvídateľne a plynule.
Cieľom tohto praktického sprievodcu je vysvetliť technické, právne a finančné fungovanie telematických zmlúv na slovenskom trhu. Pozrieme sa na rozdiely v zbere údajov, vplyv používania smartfónu za volantom, limity krytia, ochranu súkromia podľa nariadenia GDPR aj na situácie, kedy sa takéto riešenie finančne neoplatí. Ak hľadáte spôsoby, ako optimalizovať výdavky na auto, telematické mechanizmy môžu predstavovať cestu, ako získať najlacnejšie PZP alebo výhodnejšiu havarijnú poistku bez kompromisov v kvalite asistenčných služieb.
Ako funguje telematika a poistenie podľa štýlu jazdy v praxi?
Podstatou telematiky je prepojenie telekomunikačných technológií a informatiky priamo vo vozidle. V praxi to znamená, že telematika a poistenie podľa štýlu jazdy stoja na zbere primárnych fyzikálnych veličín počas každej jazdy. Senzory monitorujú pozdĺžne a priečne zrýchlenie, frekvenciu prudkého brzdenia, spôsob nájazdu do zákrut, dodržiavanie rýchlostných limitov a denný či nočný čas, v ktorom vozidlo premáva. Tieto surové dáta sa prostredníctvom dátového prenosu odosielajú na servery poisťovne alebo technologického partnera, kde ich algoritmus transformuje na jazdné skóre, zvyčajne na stupnici od 0 do 100 bodov.
Výsledné skóre priamo ovplyvňuje výslednú cenu poistenia. V slovenských podmienkach poisťovne najčastejšie využívajú model štvrťročného vrátenia časti peňazí formou cashbacku, a to 4-krát ročne. Ak dosiahnete jazdné skóre na úrovni 75 bodov, zľava začína zhruba na 2 percentách. Pri excelentnom jazdnom štýle so skóre nad 90 bodov sa úspora pohybuje v rozmedzí 20 až 40 percent z ročného poistného. Tento systém sa uplatňuje predovšetkým v havarijnom poistení, kde flexibilná cenotvorba havarijného poistenia umožňuje odmeniť nízkorizikových klientov, zatiaľ čo pri povinnom zmluvnom poistení slúži telematika najmä ako doplnkový zľavový koeficient k zákonnému bonusu.
Mobilná aplikácia verzus externý OBD dongle
Základný spôsob implementácie telematiky využíva bežný smartfón vodiča. Po inštalácii certifikovanej aplikácie poisťovne telefón využíva svoj zabudovaný akcelerometer, gyroskop a GPS modul. Aplikácia sa automaticky aktivuje na pozadí, akonáhle zaznamená pohyb vozidla rýchlosťou nad 20 km/h, prípadne po nadviazaní spojenia cez Bluetooth s palubným rádiom. Výhodou tohto riešenia sú nulové vstupné náklady na hardvér, nevýhodou vyššia spotreba batérie smartfónu a citlivosť na to, kde presne je telefón v aute položený.
Presnejšou alternatívou je OBD dongle – miniatúrne zariadenie, ktoré poistenec sám zasunie do diagnostickej zásuvky OBD-II vozidla, ktorá je povinnou súčasťou všetkých benzínových áut vyrobených v EÚ od roku 2001 a dieselových od roku 2004. Dongle komunikuje priamo so zbernicou vozidla CAN-bus, vďaka čomu presne zaznamenáva skutočnú rýchlosť z kolies, otáčky motora a nájazd kilometrov bez odchýlok GPS signálu. Odpadajú tým spory o nepresnosti mobilného telefónu pri prejazde tunelmi či podzemnými garážami.
Pevná palubná jednotka a továrenská telematika priamo z výroby
Najvyššiu technickú úroveň predstavuje profesionálne inštalovaná čierna skrinka, ktorá sa montuje skryte do elektroinštalácie vozidla špecializovaným servisom. Toto zariadenie disponuje vlastnou batériou, gyroskopom, crash senzorom a GSM vysielačom. Využíva sa najmä pri drahších vozidlách, kde slúži nielen na monitoring štýlu jazdy, ale aj ako zabezpečenie auta pre havarijné poistenie. V prípade ťažkej havárie dokáže jednotka vyslať automatický núdzový signál eCall a lokalizovať havarované vozidlo.
Moderné automobily dnes disponujú továrenskou telematikou priamo z výrobnej linky (napríklad systémy koncernov Volkswagen, BMW či Stellantis). Tieto autá sú nepretržite pripojené na internet a poskytujú agregované jazdné metriky cez zabezpečené rozhranie priamo poisťovateľovi. Vodič v takom prípade nepotrebuje žiadnu dodatočnú krabičku ani spustenú aplikáciu v telefóne – postačuje digitálny súhlas v palubnom systéme vozidla.
Ako telematika a poistenie podľa štýlu jazdy vyhodnocujú manipuláciu s telefónom?
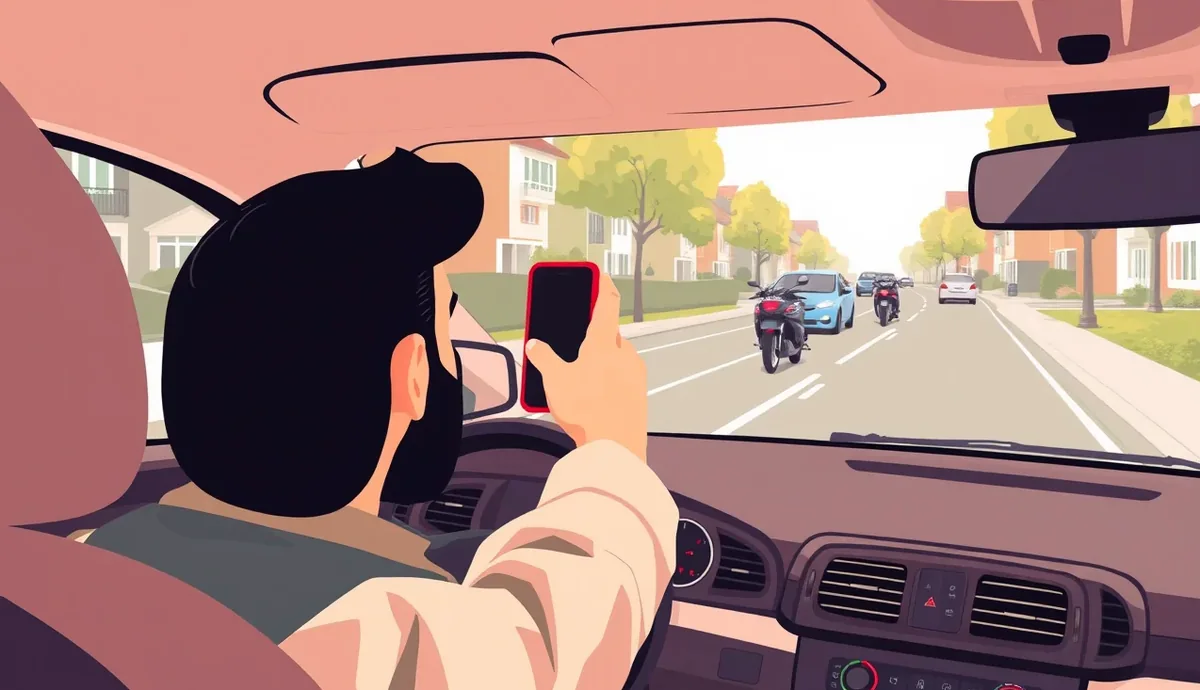
Používanie mobilného telefónu počas šoférovania je podľa policajných štatistík jednou z hlavných príčin nehôd z nepozornosti. Preto telematika a poistenie podľa štýlu jazdy zahŕňajú manipuláciu s telefónom za jazdy ako samostatný, vysoko vážený rizikový parameter. Kým prudké zabrzdenie môže byť občas vyvolané nečakanou prekážkou na ceste, dotýkanie sa obrazovky telefónu počas pohybu vozidla je vnímané ako vedomé a kontrolovateľné porušenie bezpečnostných zásad.
Ak telematický systém zaznamená opakované interakcie s telefónom počas jazdy, vaše celkové hodnotenie klesá podstatne rýchlejšie, než pri občasnom prekročení rýchlosti o niekoľko kilometrov za hodinu na prehľadnom úseku. Pre mladého vodiča, ktorý sa snaží udržať si nízke poistné, je disciplína v odkladaní telefónu najrýchlejšou cestou k dosiahnutiu najvyššej zľavy.
Ako senzory smartfónu odhalia dotyk displeja za volantom
Telematické aplikácie v smartfónoch využívajú pokročilé algoritmy strojového učenia, ktoré kombinujú dáta z dotykovej vrstvy displeja, gyroskopu a akcelerometra. Systém dokáže s vysokou presnosťou rozlíšiť tri situácie:
- Telefón v pevnom držiaku s pasívnou navigáciou: Ak je telefón stabilne upevnený v držiaku na palubnej doske a beží na ňom mapová navigácia bez manuálnych dotykov, jazdné skóre sa neznižuje.
- Handsfree hovor: Telefonovanie cez továrenské Bluetooth rozhranie vozidla alebo bezdrôtové slúchadlo je z hľadiska telematického hodnotenia tolerované, pokiaľ vodič neberie zariadenie do ruky.
- Aktívna manipulácia v ruke: Akonáhle senzory zaznamenajú zmenu náklonu prístroja zodpovedajúcu uchopeniu do dlane, odomknutie obrazovky, písanie správ či posúvanie sociálnych sietí pri rýchlosti nad 20 km/h, algoritmus okamžite klasifikuje udalosť ako rizikový incident.
Jediná päťsekundová odpoveď na textovú správu pri rýchlosti 90 km/h znamená prejdenie 125 metrov naslepo. Telematický softvér takúto udalosť penalizuje stratou až 15 bodov z denného hodnotenia, čo môže poistníka v konečnom dôsledku pripraviť o štvrťročný cashback.
Je fotenie tachometra výhodnejšie než telematické poistenie s čiernou skrinkou?
Pre vodičov, ktorým telematika a poistenie podľa štýlu jazdy nevyhovujú pre obavy zo súkromia alebo nepravidelný charakter jázd, existuje na slovenskom trhu jednoduchšia a veľmi rozšírená alternatíva: poistenie viazané výhradne na počet najazdených kilometrov. Princíp spočíva v tom, že poistné sa neodvíja od dynamiky zrýchľovania či brzdenia, ale od skutočného opotrebenia vozidla a expozície riziku vyjadrenej prejdenou vzdialenosťou. Ak najazdíte ročne málo, pravdepodobnosť vzniku poistnej udalosti je objektívne nižšia.
Tento model nevyžaduje žiadnu GPS lokalizáciu, žiadny hardvér v diagnostickej zásuvke ani zapnutú aplikáciu počas cesty. Celá evidencia prebieha prostredníctvom periodického overovania odometra. Podobne ako pri iných zmluvných parametroch, aj tu je kľúčová prevencia nedorozumení, ktorú detailne rozoberá sprievodca ročná kontrola pripoistení k PZP.
Hranica 12 000 kilometrov a kedy sa oplatí poistenie podľa nájazdu
Z ekonomického hľadiska sa zmluvy viazané na nájazd oplatia predovšetkým vodičom, ktorých ročný nájazd nepresahuje hranicu 12 000 kilometrov. Najvýraznejšie cenové zvýhodnenie dosahujú motoristi s ročným nájazdom do 5 000 kilometrov – typicky dôchodcovia, majitelia druhých áut v rodine alebo ľudia pracujúci z domu. V tejto kategórii môže zľava dosiahnuť až do 35 percent oproti bežnej trhovej cene štandardného produktu bez obmedzenia kilometrov.
Naopak, ak pravidelne dochádzate do zamestnania desiatky kilometrov denne a váš ročný nájazd sa pohybuje nad úrovňou 15 000 až 20 000 km, kilometrická tarifa stráca zmysel. Sadzba za kilometer sa v pásmach s vysokým nájazdom zvyšuje a poistenie by bolo drahšie než klasická paušálna zmluva. Ak hľadáte cenovo dostupné krytie pre vlastné auto pri vyššom nájazde, vhodnejšou voľbou býva štandardné lacné kasko s primerane nastavenou spoluúčasťou.
Pravidlá overovania tachometra a doúčtovanie poistného
Administrácia kilometrického poistenia je striktná. Poisťovňa vyžaduje vykonať fotenie tachometra pri výročí zmluvy a pri jej vzniku prostredníctvom zabezpečenej klientskej zóny alebo aplikácie. Fotografia musí byť zhotovená v stanovenom časovom okne (zvyčajne 14 až 30 dní pred alebo po výročí) a musí obsahovať čitateľný stav odometra spolu s identifikačným číslom vozidla VIN na prístrojovej doske.
Ak dohodnutý limit prejazdíte, zmluva presne definuje finančné vyrovnanie. Rozdiel medzi nahláseným a skutočným stavom poisťovňa vyúčtuje podľa vopred stanoveného sadzobníka za každý nadlimitný kilometer (spravidla od 0,02 € do 0,08 € za km). Zamlčanie reálneho stavu tachometra sa neodporúča: ak dôjde k dopravnej nehode a likvidátor zistí, že stav tachometra výrazne prekračuje zmluvný balík bez predchádzajúceho nahlásenia zmeny, poisťovňa pristúpi k zmluvnej pokute alebo k doúčtovaniu poistného za celú poistnú dobu.
Ako vplýva zdieľanie auta v domácnosti na telematiku a poistenie podľa štýlu jazdy?
V mnohých slovenských domácnostiach slúži jedno motorové vozidlo viacerým členom rodiny. V takomto usporiadaní telematika a poistenie podľa štýlu jazdy narážajú na praktickú otázku: kto je zodpovedný za dosiahnuté jazdné skóre? Z pohľadu poistnej zmluvy je partnerom poisťovne vždy poistník (držiteľ zmluvy). Ak palubná telematika alebo dongle v zásuvke OBD zaznamenajú sériu agresívnych akcelerácií, ostrých prejazdov kruhových objazdov alebo jazdu vysokou rýchlosťou neskoro v noci, algoritmus priradí body priamo danému vozidlu bez ohľadu na to, kto sedel za volantom.
Ak otec uzatvorí poistnú zmluvu s telematickou zľavou a vozidlo cez víkend požičia osemnásťročnému synovi, riskantná jazda mladého vodiča okamžite zhorší agregované skóre celého kvartálu. Následkom nie je len strata očakávaného cashbacku, ale podľa poistných podmienok niektorých produktov aj uplatnenie prirážky k poistnému v nasledujúcom období. Správne nastavenie pravidiel v rodine je preto nevyhnutným predpokladom na to, aby telematická poistka prinášala úsporu a nie nečakané výdavky.
Režim spolujazdca a priradenie rizikových jázd
Pri systémoch založených čisto na mobilnej aplikácii je situácia flexibilnejšia, no vyžaduje manuálnu pozornosť. Aplikácia bežiaca na pozadí telefónu poistníka nedokáže samostatne rozpoznať, či poistník šoféruje, sedí na sedadle spolujazdca, vezie sa taxíkom alebo cestuje prímestským autobusom. Ak aplikácia zaznamená jazdu s agresívnymi manévrami verejnej dopravy, poistník má spravidla lehotu do 48 hodín na to, aby v rozhraní aplikácie označil danú trasu príznakom „Bol som spolujazdec“.
Zneužívanie tohto mechanizmu však nie je možné. Poisťovne monitorujú percentuálny podiel označených jázd a v prípade podozrenia, že vodič systematicky vymazáva vlastné nočné či rizikové cesty, môžu vyradiť poistníka z telematického zľavového programu. Na druhej strane, ak v aute jazdia viacerí vodiči, niektoré moderné aplikácie umožňujú rodinné párovanie: každý vodič má vlastný profil v telefóne a po nastúpení do auta sa aktivuje profil toho vodiča, ktorý je práve spárovaný s palubným audiosystémom vozidla.
Modelový príklad: Ako jazda začínajúceho vodiča ovplyvní ročné poistné
Pre ilustráciu finančných dopadov si uveďme konkrétny modelový príklad z praxe. Dvadsaťdvaročný vodič Martin z Bratislavy si kúpil ojazdený Volkswagen Golf s výkonom 85 kW. Vzhľadom na jeho vek a absenciu dlhoročného bezškodového priebehu mu poisťovňa stanovila základné ročné poistné na kombinované povinné zmluvné poistenie a kasko na sumu 600 eur. Poisťovňa mu však ponúkla telematický program v modeli PHYD s možnosťou získať štvrťročný cashback vo výške až 30 % pri dosiahnutí priemerného skóre nad 85 bodov.
Martin jazdil prvé tri štvrťroky veľmi disciplinovane. Vyhýbal sa prudkému zrýchľovaniu, udržiaval bezpečný odstup, telefón mal počas jazdy výhradne v držiaku a dosahoval stabilné skóre 88 bodov zo 100. Za prvé tri kvartály mu poisťovňa vyplatila zľavu 25 % z alikvotnej časti poistného (3 × 37,50 € = 112,50 €). V štvrtom kvartáli však auto na tri týždne požičal svojmu mladšiemu bratovi, ktorý jazdil prevažne v nočných hodinách po meste, opakovane prudko brzdil a aplikácia zaznamenala manipuláciu s telefónom počas jazdy. Skóre za štvrtý kvartál sa prepadlo na 61 bodov, čím nárok na cashback za toto obdobie úplne zanikol (hranica pre priznanie zľavy bola 75 bodov). Martin tak na ročnom poistnom v zmluve, v ktorej telematika a poistenie podľa štýlu jazdy určujú konečnú zľavu, zaplatil po odpočítaní troch vyplatených zliav 487,50 eur namiesto pôvodných 600 eur, čím dosiahol čistú ročnú úsporu 112,50 eur. Ak by brat jazdil rovnako disciplinovane, celková úspora by predstavovala plných 150 eur.
Ako dlho poisťovne uchovávajú telematické záznamy z vašich jázd?
Zhromažďovanie telemetrických údajov so sebou prináša oprávnené otázky týkajúce sa ochrany súkromia a digitálnej stopy. Transparentné pravidlá, na ktorých telematika a poistenie podľa štýlu jazdy stavajú dôveru, musia presne vymedzovať, ako dlho sú podrobné záznamy o každom zrýchlení a polohe vozidla uložené na serveroch poistiteľa. Poisťovňa nesmie uchovávať podrobné dáta neobmedzene, ale len po dobu nevyhnutnú na vyhodnotenie jazdného skóre, vyúčtovanie zliav a overenie poistných udalostí.
V rámci poistného trhu platí prísne oddelenie medzi surovými telematickými dátami (presné GPS súradnice sekundu po sekunde) a agregovanými ukazovateľmi (priemerná plynulosť, percento jázd za tmy, celkový počet najazdených kilometrov). Pre bežné zúčtovanie zľavy poisťovňa potrebuje len výsledné skóre, nie podrobnú mapu vašich denných zastávok v obchode či pri lekárovi.
Retenčná lehota 30 až 180 dní a antifraud prevencia
Štandardná retenčná lehota pre detailné telematické záznamy jázd sa pohybuje v rozmedzí 30 až 180 dní podľa vyhodnotenej miery rizika a typu poistného produktu. Ak počas tejto doby nenastane žiadna škodová udalosť, podrobné lokalizačné dáta sa zo serverov vymazávajú alebo nevratne anonymizujú do podoby štatistických súborov. Po uplynutí 180 dní tak v systéme zostáva zachované iba výsledné numerické skóre za dané poistné obdobie.
Dôvodom, prečo si poisťovňa ponecháva detailné záznamy po dobu až 180 dní, je predovšetkým antifraud prevencia (ochrana pred poistnými podvodmi) a spätná likvidácia škôd. V prípade, že poškodený nahlási kolíziu s časovým odstupom, poisťovňa dokáže na základe telematiky overiť, či sa poistené vozidlo v danom čase a mieste skutočne nachádzalo, akou rýchlosťou sa pohybovalo a či senzory zaznamenali náraz zodpovedajúci rozsahu deklarovaného poškodenia.
Aké práva na ochranu údajov prináša telematika a poistenie podľa štýlu jazdy?
Spracovanie telematických informácií podlieha prísnym pravidlám Nariadenia Európskeho parlamentu a Rady (EÚ) 2016/679 o ochrane osobných údajov (GDPR). V európskom priestore telematika a poistenie podľa štýlu jazdy podliehajú prísnym normám GDPR, pričom kľúčovú úlohu zohráva správne určenie právneho základu spracúvania. Poisťovateľ nemôže požadovať generálny súhlas so všetkým ako podmienku uzavretia základného zákonného poistenia. Zákon č. 39/2015 Z. z. o poisťovníctve síce oprávňuje poisťovňu spracúvať údaje o prevádzke vozidla na účely overenia pravdivosti hlásených údajov a určenia rozsahu plnenia, no telematické nadstavby vyžadujú osobitný režim.
Klient musí byť pred podpisom zmluvy presne informovaný o tom, aké kategórie dát sú zbierané, kto k nim má technický prístup a akým spôsobom sú chránené pred neoprávneným zásahom tretích strán. Bezpečnostné protokoly zvyčajne zahŕňajú end-to-end šifrovanie dátových tokov z palubnej jednotky či mobilnej aplikácie priamo do cloudu poisťovateľa.
Zmluvné spracovanie agregovaných metrík verzus dobrovoľný súhlas
Z pohľadu GDPR je potrebné dôsledne rozlišovať dva samostatné právne základy:
- Plnenie zmluvy podľa čl. 6 ods. 1 písm. b) GDPR: Slúži ako právny základ pre spracovanie agregovaných jazdných metrík (skóre zrýchľovania, brzdenia, nájazd kilometrov), ktoré sú nevyhnutné na výpočet dohodnutej zľavy a vyúčtovanie poistného. Tento rozsah spracovania je priamou súčasťou poistnej zmluvy.
- Dobrovoľný súhlas podľa čl. 6 ods. 1 písm. a) GDPR: Je nevyhnutný vtedy, ak má poisťovňa detailne spracúvať presné lokalizačné dáta v reálnom čase, poskytovať personalizovaný vodičský koučing s odporúčaniami na zmenu trás, alebo využívať telematické profily na marketingové ponuky ďalších finančných produktov. Tento súhlas nesmie byť vynucovaný a poistenec ho má právo kedykoľvek odmietnuť bez vplyvu na platnosť základnej poistky.
Právo na výmaz, prenosnosť údajov a odvolanie súhlasu
Ak ste udelili dobrovoľný súhlas na spracovanie podrobných telematických dát, máte zákonné právo ho kedykoľvek odvolať. Odvolanie súhlasu je rovnako jednoduché ako jeho udelenie – spravidla ho možno vykonať priamo v nastaveniach mobilnej aplikácie alebo písomnou žiadosťou zaslanou poisťovni. Po odvolaní súhlasu musí poisťovateľ okamžite ukončiť sledovanie nad rámec zmluvných agregátov.
Rovnako môžete využiť právo na výmaz (právo byť zabudnutý) v rozsahu tých údajov, ktoré už poisťovňa nepotrebuje na plnenie zákonných daňových a archivačných povinností, a právo na prenosnosť údajov (čl. 20 GDPR). Prenosnosť údajov vám umožňuje vyžiadať si históriu svojho jazdného skóre v štruktúrovanom, bežne používanom a strojovo čitateľnom formáte (napríklad XML alebo CSV). Ak prechádzate k inému poisťovateľovi, ktorý podporuje telematické tarify, môžete sa pokúsiť uplatniť svoje doterajšie priaznivé skóre ako argument pre priznanie vstupnej zľavy, podobne ako sa prenáša bezškodový priebeh.
Mení telematické PZP zákonné limity 6 450 000 eur a 1 300 000 eur?
Častým omylom medzi motoristami je predstava, že telematické poistenie poskytuje „osekané“ alebo lacnejšie krytie na úkor zákonných limitov. Tento mýtus je potrebné jednoznačne vyvrátiť. Pokiaľ ide o povinné zmluvné poistenie, zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla stanovuje minimálne limity poistného plnenia kogentne. Žiadna poisťovňa, žiadna telematická technológia a žiadna zmluvná dohoda nemôže tieto limity znížiť.
Pri pohľade na rozsah garancií je zrejmé, že telematika a poistenie podľa štýlu jazdy nezasahujú do rozsahu poistnej ochrany garantovanej štátom. Ak s vozidlom vybaveným telematickou aplikáciou spôsobíte dopravnú nehodu, poškodená strana má nárok na plné odškodnenie v presne rovnakom rozsahu, ako keby ste mali uzatvorené štandardné poistenie bez akéhokoľvek monitoringu.
Zákonné limity poistného plnenia podľa § 7 ods. 2 zákona o PZP
Zákonné požiadavky na minimálne limity krytia sú nasledovné:
- Najmenej 6 450 000 eur za škodu na zdraví a náklady pri usmrtení: Podľa § 7 ods. 2 písm. a) zákona č. 381/2001 Z. z. platí tento limit na jednu škodovú udalosť bez ohľadu na počet zranených alebo usmrtených osôb. Pokrýva liečebné náklady, bolestné, sťaženie spoločenského uplatnenia a renty pozostalým.
- Najmenej 1 300 000 eur za škodu na majetku a ušlý zisk: Podľa § 7 ods. 2 písm. b) zákona č. 381/2001 Z. z. platí tento limit na jednu škodovú udalosť bez ohľadu na počet poškodených subjektov. Pokrýva poškodené vozidlá, zvodidlá, budovy či prepravovaný náklad.
Tieto sumy predstavujú minimálny zákonný štandard platný na celom území Slovenskej republiky aj v ostatných štátoch zaradených do systému zelenej karty. Podrobnosti o tom, ako tieto garancie fungujú v praxi, nájdete v článku zameranom na limity poistného plnenia pri PZP. Telematické skóre nemá vplyv ani na cenu poistenia sedadiel pri voliteľných pripoisteniach, ani na povinný 8-percentný odvod z poistného do štátneho rozpočtu podľa § 68a zákona č. 39/2015 Z. z. o poisťovníctve.
Prečo telematika nemení zákonné výluky PZP ani povinnosť nahlásiť škodu do 15 dní?
Moderné technológie prinášajú pocit automatizácie, no poistné zmluvy sa naďalej riadia striktnými právnymi predpismi. Ani tá najpokročilejšia čierna skrinka nesníma z vodiča jeho osobné zákonné povinnosti po vzniku škodovej udalosti. Hoci telematika a poistenie podľa štýlu jazdy prinášajú digitálne hlásenie udalostí, automatická detekcia havárie v smartfóne nikdy nenahrádza formálne nahlásenie poistnej udalosti likvidačnému oddeleniu poisťovne.
Rovnako neplatí, že by dobré jazdné skóre chránilo vodiča pred dôsledkami porušenia základných zákonných pravidiel. Ak vodič jazdí pod vplyvom návykových látok alebo spôsobí škodu úmyselne, žiadne predchádzajúce telematické body nezabránia poisťovni v uplatnení sankcií a regresných nárokov.
Zákonné lehoty na nahlásenie škody a riziká ich zmeškania
Zákon č. 381/2001 Z. z. v § 10 presne definuje lehoty, v ktorých je poistený povinný písomne alebo elektronicky oznámiť poistiteľovi vznik škodovej udalosti:
- Do 15 dní od vzniku: Platí pre škodové udalosti, ku ktorým došlo na území Slovenskej republiky.
- Do 30 dní od vzniku: Platí pre škodové udalosti, ku ktorým došlo v zahraničí.
Zmeškanie týchto lehôt bez objektívneho vážneho dôvodu (napríklad hospitalizácia poistníka v bezvedomí) môže viesť k tomu, že poisťovňa uplatní voči poistenému sankcie alebo postih na náhradu vyplatenej sumy. Medzi najčastejšie chyby pri hlásení poistnej udalosti patrí práve mylný predpoklad, že ak aplikácia v mobile zaznamenala náraz a odoslala crash report asistenčnej službe, formálne nahlásenie škody je tým vyriešené. Poistník musí vždy samostatne vyplniť a podpísať správu o nehode a nahlásiť škodu poisťovateľovi štandardnou cestou.
Zákonné výluky z poistenia a premlčacia lehota na regres
Telematika nemá žiadny vplyv na zákonné výluky z PZP. Z povinného zmluvného poistenia je zo zákona vždy vylúčená škoda, ktorú utrpel vodič zodpovedného vozidla, škoda na samotnom vozidle zodpovedného vodiča, škody vzniknuté pri manipulácii s nákladom stojaceho vozidla a škody vzniknuté pri motoristických pretekoch a súťažiach na uzavretých okruhoch. Ak chcete kryť vlastné vozidlo pred následkami havárie, samotné PZP nepostačuje a je potrebné dojednať havarijné poistenie.
Zákon ďalej definuje právo poisťovne na regresnú náhradu (požadovanie vrátenia vyplateného poistného plnenia od vinníka nehody). Poisťovňa má právo na regres najmä vtedy, ak vodič spôsobil škodu úmyselne, šoféroval pod vplyvom alkoholu alebo drog, viedol vozidlo bez príslušného vodičského oprávnenia, použil technicky nespôsobilé vozidlo alebo z miesta nehody ušiel. Novela zákona o PZP upravuje premlčaciu lehotu na uplatnenie regresného nároku poistiteľa na 3 roky odo dňa vyplatenia poistného plnenia poškodenému. Telematický záznam o rýchlosti vozidla z mobilného telefónu navyše sám osebe nepredstavuje certifikované meradlo a poisťovňa ho nemôže použiť ako jediný dôkaz o prekročení rýchlosti v regresnom konaní bez ďalšieho znaleckého dokazovania.
Ako ukončiť telematickú zmluvu 6 týždňov pred koncom poistného obdobia?
Telematické poistenie nemusí vyhovovať každému. Ak zistíte, že vaše štvrťročné zľavy sú minimálne kvôli častým nočným jazdám, batéria smartfónu sa príliš rýchlo vybíja, alebo vám nevyhovuje pocit neustáleho dohľadu nad štýlom jazdy, máte plné právo poistnú zmluvu ukončiť. Pre telematické poistné zmluvy platia úplne rovnaké pravidlá výpovede ako pre akékoľvek iné neživotné poistenie podľa Občianskeho zákonníka.
Základným inštitútom ukončenia poistenia je výpoveď ku koncu poistného obdobia (k výročiu zmluvy). Podľa § 800 ods. 1 Občianskeho zákonníka č. 40/1964 Zb. musí byť výpoveď doručená poistiteľovi najmenej 6 týždňov pred uplynutím poistného obdobia. Pri zmeškaní tejto lehoty hoci len o jediný deň zmluva automaticky pokračuje do ďalšieho poistného roka a poistník je povinný uhradiť poistné na ďalšie obdobie. Praktické kroky pri administrácii tohto úkonu podrobne popisuje článok zameraný na výpovednú lehotu pri kasko poistení.
Pri prechode k inému poisťovateľovi je rozumné porovnať si, ako rôzne finančné domy pristupujú k hodnoteniu vodičov. Štandardný mechanizmus, ktorý reguluje zákon, predstavuje bonus a malus pri PZP a havarijnom poistení. Každý vodič s bezškodovým priebehom má nárok na zľavu aj bez inštalácie telematického hardvéru. Predtým, než telematika a poistenie podľa štýlu jazdy prejdú do ďalšieho poistného roka, overte si, či pre váš profil nie je dostupná výhodnejšia klasická poistka.
Prehľad dôležitých lehôt a termínov
Pre udržanie prehľadu o všetkých kľúčových termínoch súvisiacich s prevádzkou a zmenou telematickej poistky slúži nasledujúca tabuľka:
| Úkon alebo právna udalosť | Zákonná alebo zmluvná lehota | Dôsledok zmeškania lehoty |
|---|---|---|
| Výpoveď zmluvy k výročiu | Najmenej 6 týždňov pred koncom poistného obdobia | Automatické predĺženie poistnej zmluvy o ďalší rok |
| Nahlásenie škodovej udalosti v SR | Do 15 dní od vzniku škody | Riziko krátenia plnenia alebo sankcie od poisťovne |
| Nahlásenie škodovej udalosti v zahraničí | Do 30 dní od vzniku škody | Komplikácie pri likvidácii a možné uplatnenie postihu |
| Retencia detailných telematických údajov | 30 až 180 dní podľa vyhodnoteného rizika | Nevratné anonymizovanie alebo výmaz podrobných dát |
| Vyhodnotenie jazdy v režime spolujazdca | Spravidla do 48 hodín od ukončenia jazdy | Jazda sa natrvalo započíta do skóre držiteľa vozidla |
| Zaslanie fotografie stavu tachometra | Zvyčajne 14 až 30 dní okolo výročia zmluvy | Doúčtovanie poistného na maximálnu tarifu alebo pokuta |
| Premlčanie regresného nároku poistiteľa | 3 roky od vyplatenia poistného plnenia | Zánik právneho nároku poisťovne na vymáhanie regresu |
Nezabúdajte, že jazda s vozidlom bez platného povinného zmluvného poistenia je na Slovensku nelegálna. Okresný úrad môže uložiť držiteľovi vozidla pokutu vo výške od 50 eur do 5 000 eur podľa zákona č. 381/2001 Z. z. Žiadna nefunkčná, odinštalovaná alebo nesprávne nakonfigurovaná telematická aplikácia nemôže slúžiť ako ospravedlnenie neuzavretia či nezaplatenia platného PZP.
Čo si pripraviť pred uzavretím alebo zmenou zmluvy
Ak sa rozhodnete vstúpiť do telematického poistného programu alebo prejsť k novému poisťovateľovi, pripravte si vopred nasledovné dokumenty a technologické náležitosti:
- Platný doklad totožnosti: Občiansky preukaz poistníka a držiteľa vozidla potrebný na overenie osobných údajov.
- Osvedčenie o evidencii časť II (veľký technický preukaz): Pre overenie technických parametrov vozidla (výkon, zdvihový objem motora, celková hmotnosť a VIN číslo).
- Potvrdenie o predchádzajúcom škodovom priebehu: Doklad z predchádzajúcej poisťovne o počte bezškodových mesiacov pre správne započítanie bonusu.
- Aktuálna fotografia prístrojového panelu: Ostrá fotografia zachytávajúca celkový stav odometra (najazdené kilometre) a VIN číslo pri tarifách viazaných na počet kilometrov.
- Kompatibilný smartfón s GPS a Bluetooth: Mobilné zariadenie s podporovanou verziou operačného systému (Android alebo iOS) schopné nepretržite prevádzkovať aplikáciu na pozadí.
- Párovací autorizačný kód: Kód poskytnutý poisťovňou v návrhu poistnej zmluvy, ktorým v aplikácii prepojíte svoje používateľské konto s konkrétnym poisteným vozidlom.
Často kladené otázky o telematickom poistení
Môže mi poisťovňa zdvihnúť základnú cenu poistenia, ak budem jazdiť agresívne?
Väčšina produktov na slovenskom trhu funguje na báze garantovanej základnej sadzby s možnosťou získať zľavu. Zlé skóre spravidla znamená stratu zľavy alebo cashbacku. Niektoré špecifické programy však majú v podmienkach zakotvenú aj možnosť prirážky pri trvalo rizikovom štýle jazdy, preto je nevyhnutné pred podpisom dôkladne preštudovať poistné podmienky.
Čo ak musím prudko zabrzdiť kvôli lesnej zveri alebo cudzej chybe?
Jednorazové prudké zabrzdenie neznamená okamžitú stratu celého zľavového balíka. Telematické algoritmy hodnotia štýl jazdy dlhodobo na základe tisícok odjazdených kilometrov. Jedna krízová situácia za mesiac zníži celkové skóre len minimálne. Ak by vám systém napriek tomu neprimerane strhol body, moderné aplikácie umožňujú incident rozkliknúť a podať elektronickú námietku s odôvodnením.
Vidí poisťovňa v reálnom čase na mape, kde presne sa nachádzam?
Nie. Pre bežné účely výpočtu zľavy poisťovňa spracúva len agregované jazdné metriky bez zobrazovania online polohy likvidátorom na mape. Podrobné lokalizačné spracovanie v reálnom čase vyžaduje váš osobitný a výslovný súhlas podľa čl. 6 ods. 1 písm. a) GDPR, ktorý nie je podmienkou platnosti poistenia.
Spotrebuje telematická aplikácia veľa mobilných dát a batérie?
Aplikácia využíva GPS modul, čo pri dlhých trasách zvyšuje spotrebu batérie, preto sa pri jazde odporúča pripojiť telefón k palubnej nabíjačke. Objem prenesených dát je však minimálny – surové telemetrické záznamy sa komprimujú do malých dátových balíčkov s veľkosťou niekoľkých megabajtov mesačne, pričom odosielanie dát je možné v nastaveniach obmedziť výhradne na domáce pripojenie cez Wi-Fi.
Zhrnutie hlavných zásad telematického poistenia
Telematika a poistenie podľa štýlu jazdy prinášajú spravodlivejší model platenia poistného, z ktorého profitujú najmä zodpovední a nízkonájazdoví vodiči. Základné pravidlá úspešného využívania tohto systému zahŕňajú:
- Plynulosť a predvídavosť: Zamerajte sa na jemnú prácu s plynom a brzdou a vyhýbajte sa prudkým manévrom v zákrutách.
- Pozornosť bez telefónu: Odložte telefón do stabilného držiaka a počas jazdy s ním nemanipulujte, inak prídete o najväčšiu časť bodového hodnotenia.
- Kontrola ročného nájazdu: Pri kilometrických tarifách pravidelne sledujte stav odometra a overte, či neprekračujete zmluvný limit do 12 000 km ročne.
- Dodržiavanie zákonných lehôt: Nezabúdajte na povinnosť nahlásiť každú škodu do 15 dní na Slovensku a v prípade zmeny poistiteľa doručiť výpoveď najmenej 6 týždňov pred výročím.