Obhliadka po krupobití: Ako prebieha kontrola jamiek na karosérii a výpočet škody
Medzi motoristami pretrváva rozšírený omyl, že po letnej búrke s krupobitím stačí zobrať poškodené auto priamo do servisu, nechať ho opraviť a faktúru jednoducho preposlať do poisťovne. Mnohí sa navyše spoliehajú na to, že škody na ich vlastnom aute automaticky vyrieši bežná zákonná poistka. Realita likvidácie poistných udalostí je však odlišná. Základné zákonné poistenie kryje výhradne škody, ktoré prevádzkou svojho auta spôsobíte iným, čo potvrdzuje aj zákonný rozsah krytia PZP. Ak nemáte dojednané havarijné poistenie alebo špeciálne živelné pripoistenie, opravu budete platiť z vlastného vrecka. Ešte väčším rizikom je začať opravu pred tým, ako prebehne oficiálna obhliadka po krupobití. Akonáhle servis vyrovná plechy alebo prelakuje diely bez vedomia a súhlasu poisťovne, likvidátor nemá ako overiť pôvodný rozsah poškodenia a poisťovňa môže poistné plnenie výrazne skrátiť alebo úplne zamietnuť.
V rodinnom rozpočte predstavuje poškodenie auta nepríjemný nečakaný výdavok. Podľa štatistík poisťovní sa totiž priemerná výška škody na motorovom vozidle po krupobití pohybuje na úrovni 2 000 až 3 000 eur. Pri stovkách jamiek na streche, kapote a blatníkoch môže oprava rýchlo presiahnuť trhovú hodnotu staršieho rodinného auta. Aby ste neprišli o peniaze, musíte dodržať presný postup od zdokumentovania búrky cez správne nahlásenie až po samotné vyčíslenie škody technikom.
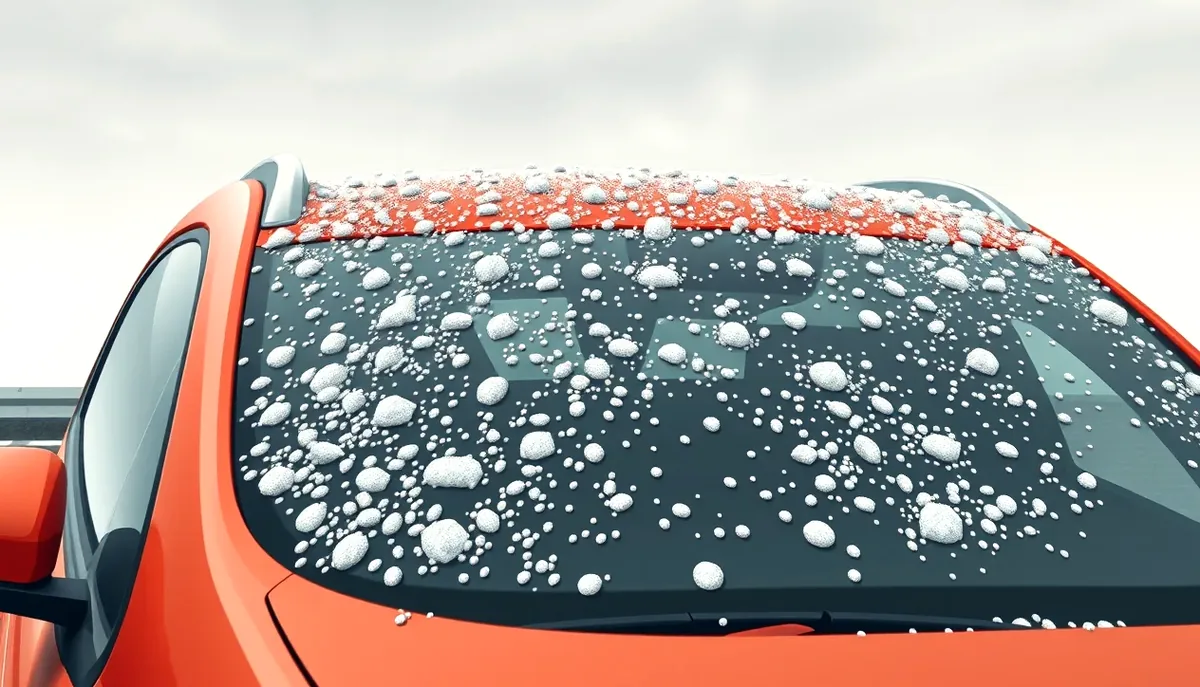
Záznamy z meteostaníc a prvé kroky: Kedy je obhliadka po krupobití nevyhnutná?
Podľa § 797 ods. 2 Občianskeho zákonníka je poistený povinný oznámiť poistnú udalosť poistiteľovi bez zbytočného odkladu. V poistných podmienkach poisťovní sa spravidla uvádza odporúčaná lehota na nahlásenie do 24 hodín od vzniku udalosti, najneskôr do niekoľkých dní. Práve preto je dôkladná obhliadka po krupobití nevyhnutná skôr, ako s autom začnete čokoľvek robiť. Nejde len o formálny krok. Likvidátor musí jednoznačne preukázať príčinnú súvislosť medzi konkrétnou meteorologickou udalosťou a poškodením vášho vozidla. Ak by ste nahlásenie odkladali týždne, poisťovňa môže namietať, že preliačiny nevznikli pri deklarovanej búrke, ale ide o staršie nahromadené poškodenia z minulých rokov.
V praxi sa živelné udalosti nahlasujú buď telefonicky, alebo cez webové rozhranie. Mnohé moderné inštitúcie, medzi ktoré patrí napríklad digitálna poisťovňa vozidiel, dnes umožňujú vykonať celý prvotný proces cez smartfón. Dôležité je vedieť, že k živelnej škode na stojacom aute sa polícia neprivoláva. Policajný záznam poisťovne vyžadujú pri dopravných nehodách alebo pri vandalizme, no pri vyčíňaní počasia postačuje vlastná dokumentácia a následná odborná prehliadka technikom.
Prečo základné PZP nestačí a kedy volať poisťovňu
Ak máte na vozidle uzatvorené iba základné povinné zmluvné poistenie, žiadne peniaze za jamky po búrke nedostanete. Výnimkou je situácia, ak máte v zmluve dojednané voliteľné pripoistenie živelných udalostí. Takéto krytie ponúka viacero hráčov na trhu, pričom obľúbené sú napríklad živelné pripoistenia k PZP v ČSOB Poisťovni. Pri týchto pripoisteniach však musíte počítať s tým, že majú pevne stanovené limity plnenia, najčastejšie od 500 do 2 000 eur. Ak krupobitie napácha škodu za 3 500 eur, poisťovňa vyplatí len dohodnutý strop a zvyšok doplácate sami.
Plnú ochranu bez nízkych pevných limitov poskytuje plnohodnotné kasko poistenie, kde je poistná suma stanovená podľa všeobecnej hodnoty vozidla. Poistnú udalosť nahláste hneď, ako búrka ustane a vy zistíte rozsah škôd. Pripravte si číslo poistnej zmluvy, osvedčenie o evidencii vozidla časť II, presný čas búrky a presnú adresu miesta, kde auto stálo. Ak k poškodeniu došlo na ceste a vozidlo zostalo nepojazdné pre rozbité okná, kontaktujte asistenčnú službu svojej poisťovne, ktorá zabezpečí odťah do zmluvného servisu.
Fotografie ľadových krúp a dáta zo súkromných meteostaníc
Poisťovne overujú výskyt krupobitia v čase a mieste udalosti prostredníctvom oficiálnych dát zo Slovenského hydrometeorologického ústavu (SHMÚ) alebo komerčných meteorologických radarov. V letných mesiacoch však lokálne búrkové jadrá často zasiahnu len úzky pás územia s priemerom niekoľko sto metrov. Môže sa stať, že oficiálna stanica vzdialená pätnásť kilometrov krupobitie nezaznamená, no vaša ulica bola zasypaná trojcentimetrovými ľadovými krúpami.
Aby ste predišli pochybnostiam likvidátora, vytvorte si vlastný dôkazový balík bezprostredne po búrke:
- Zachyťte krúpy s mierkou: Odfoťte krúpy na zemi alebo na kapote vedľa mince, pravítka či krabičky zápaliek, aby bola jednoznačne preukázateľná ich veľkosť.
- Zdokumentujte širšie okolie: Urobte zábery okolitých stôp po búrke – polámaných konárov, rozbitých záhradných kvetináčov, poškodených fasád alebo susedných áut.
- Získajte záznamy zo súkromných staníc: Ak vy alebo váš sused vlastníte domácu meteostanicu pripojenú na internet (napríklad cez siete Netatmo či Weather Underground), stiahnite si záznam o čase, zrážkach a nárazoch vetra.
- Uložte fotografie celého auta na mieste udalosti: Zdvihnutý mobilný telefón so zapnutou funkciou GPS polohy vytvorí snímku s metadátami, ktoré obsahujú presné súradnice aj čas vzniku fotografie.
Tieto dôkazy zohrávajú kľúčovú úlohu, ak by poisťovňa namietala, že v danej lokalite žiadna živelná pohroma neprebehla. Kompletné doklady k likvidácii škody na vozidle a kvalitná fotodokumentácia výrazne urýchlia začiatok celého vyšetrovania.
Ako odfotiť jamky na bielom či striebornom aute pred príchodom technika?
Predtým, než sa uskutoční samotná obhliadka po krupobití, mnohé poisťovne vyžadujú prvotnú fotodokumentáciu od klienta. Taktiež si poškodenie chcete detailne zaznamenať pre seba, aby ste mali v rukách kontrolný materiál pri porovnaní s technickým protokolom. Práve pri svetlých odtieňoch karosérie – najmä pri bielej nemetalickej farbe a striebornej metalíze – narážajú majitelia áut na zásadný problém. Kým na tmavomodrom alebo čiernom laku vidno tiene jamiek aj voľným okom, svetlý lak odráža svetlo tak rovnomerne, že na bežnej fotografii z telefónu vyzerá karoséria úplne rovná a nepoškodená.
Ak pošlete do poisťovne nekvalitné snímky zaliate prudkým poludňajším slnkom, systém vyhodnotí poškodenie ako minimálne alebo vás likvidátor požiada o opakované fotenie, čím stratíte cenné dni. Odfotiť svetlé auto si vyžaduje špecifickú techniku práce so svetlom a tieňom.
Problém svetlých lakov a lom svetla
Preliačina bez prasknutého laku nie je nič iné ako lokálna zmena zakrivenia povrchu. Ľudské oko ani snímač fotoaparátu nevidia samotnú preliačinu, ale vnímajú kontrast medzi svetlom a tieňom na jej hrane. Biela a strieborná farba rozptyľujú svetlo do všetkých strán. Keď na takýto diel svieti priame slnko, jamka sa opticky stratí, pretože dno aj okraje preliačiny odrážajú rovnaké množstvo svetla.
Zásadnou chybou je snaha auto pred fotením vyleštiť voskom. Čerstvo navoskované auto vytvorí silné odlesky, ktoré zakryjú aj hlbšie poškodenia. Auto má byť čisté od hrubého blata, ale rozhodne ho nevoskujte ani neleštite. Z rovnakého dôvodu nikdy nefoťte karosériu kolmo zhora pod uhlom deväťdesiat stupňov. Fotografie detailov bez zobrazenia kontextu celého dielu sú častou prekážkou pri schvaľovaní nárokov, čo rozoberajú aj najčastejšie chyby pri hlásení poistnej udalosti.
Použitie tieňovej dosky a správny uhol osvetlenia
Profesionálni technici používajú pri obhliadkach špeciálne svetelné rampy s pruhovaným LED panelom alebo reflexné tieňové dosky s rovnobežnými čiernymi čiarami. Odraz týchto čiar na hladkom laku vytvorí dokonalé rovnobežky. Akonáhle čiara prechádza cez jamku po krúpe, viditeľne sa zdeformuje a ohne. V domácich podmienkach si môžete vyrobiť funkčnú pomôcku sami:
- Vyrobte si pruhovaný terč: Na biely kartón formátu A3 alebo A2 nakreslite hrubou čiernou fixkou rovnobežné čiary s hrúbkou zhruba jeden centimeter a medzerami dva centimetre. Poslúži aj doska z plastu polepená čiernou izolačnou páskou.
- Nastavte odraz dosky: Podržte dosku v blízkosti poškodeného plechu tak, aby sa jej pruhy odrážali v laku vozidla. Mobilným telefónom foťte práve tento odraz. Každá jedna preliačina okamžite zdeformuje rovné pruhy na kruhové alebo oválne krivky.
- Využite šikmé večerné svetlo: Ak nemáte k dispozícii dosku, odvezte auto do garáže s bodovým osvetlením, prípadne foťte vonku tesne pred západom slnka, keď dopadajú lúče pod veľmi ostrým uhlom.
- Snímajte z ostrého bočného uhla: Priložte objektív telefónu takmer k povrchu plechu (uhol 15 až 30 stupňov) a namierte ho pozdĺž karosérie. Pri tomto sklone vrhnú aj plytké mikropreliačiny zreteľný vlastný tieň.
V prípade, že poisťovňa umožňuje riešiť škodu na diaľku, poslúži vám moderné digitálne nahlásenie škody cez aplikáciu, kde softvér priamo navádza používateľa na správne uhly snímania a overuje ostrosť záberov v reálnom čase.
Poškodenie plastových dielov, skiel a líšt: Ako ich obhliadka po krupobití posudzuje?
Pri prudkom krupobití nie sú vystavené nárazom ľadových projektilov iba oceľové a hliníkové panely karosérie. Rovnako trpia vonkajšie spätné zrkadlá, plastové nárazníky, kryty predných a zadných svetiel, lišty okolo okien, stierače a strešné nosiče. Komplexná fyzická obhliadka po krupobití sa nesmie sústrediť len na kapotu a strechu, pretože opomenutie týchto prvkov v protokole vás môže stáť stovky eur na materiáli.
Zatiaľ čo kovový plech vykazuje plastickú deformáciu a jamka v ňom zostane trvalo vytlačená, termoplasty používané na nárazníkoch a krytoch zrkadiel sa správajú odlišne. Po náraze krúpy sa často vrátia do pôvodného tvaru, no náraz poškodí štruktúru podkladového laku, vytvorí mikroskopické trhliny alebo odlomí vnútorné plastové úchyty dielu.
Rozdiel medzi plechom a plastovým nárazníkom či lištou
Likvidátor pri obhliadke dôsledne rozlišuje medzi materiálom jednotlivých komponentov, pretože od toho závisí schválený technologický postup opravy. Na plastových dieloch nie je možné použiť bežné vyťahovanie za studena bez poškodenia laku. Postup hodnotenia jednotlivých častí vyzerá v praxi nasledovne:
- Plastové nárazníky a spojlery: Ak krúpa spôsobí prasklinu v plaste alebo odštiepenie vrchného bezfarebného laku, technik kalkuluje buď opravu zváraním plastov a celolakom, alebo výmenu celého dielu, ak sú poškodené nosné úchyty.
- Okenné a strešné tesniace lišty: Chrómované alebo čierne plastové lišty lemujúce dvere a okná bývajú po búrke posiate hlbokými zásekmi. Tieto diely sú neopraviteľné a technik ich v kalkulačnom systéme označuje kódom na výmenu za nový originálny diel.
- Kryty svetiel a smeroviek: Polykarbonátové kryty moderných LED svetlometov znesú pomerne veľa, no pri zásahu veľkými krúpami v nich vznikajú vnútorné praskliny. Tieto mikrotrhliny narušujú tesnosť a svetlo sa začne zahmlievať. Keďže svetlomet tvorí nerozoberateľný celok, kalkulácia musí počítať s výmenou celého svetla, ktorého cena v autorizovanom servise bežne presahuje tisíc eur.
- Strešné okná a panoramatické strechy: Prerazené alebo popraskané sklo predstavuje akútne riziko zatečenia vody do interiéru. Voda môže zničiť riadiace jednotky a čalúnenie, pričom takéto následné škody poisťovne preplácajú len vtedy, ak poistený urobil okamžité opatrenia na zamedzenie ďalšieho zväčšovania škody (napríklad prekrytie otvoru pevnou plachtou).
Metóda PDR verzus lakovanie a výmena dielov
Najmodernejším a poisťovňami preferovaným spôsobom opravy plechových častí je metóda PDR (Paintless Dent Removal – oprava preliačin bez lakovania). Špecializovaný technik pri nej pomocou kovových pák a hákov z vnútornej strany dielu, prípadne lepením špeciálnych plastových hríbikov z vonkajšej strany, precízne vytlačí jamku späť do pôvodnej roviny bez toho, aby poškodil fabrický lak vozidla. Ak však krúpa prerazila lak až na základový kov, PDR už nestačí a diel sa musí brúsiť, gitovať a kompletne lakovať.
Z hľadiska zachovania hodnoty auta a trvania opravy existujú medzi týmito prístupmi výrazné rozdiely, ktoré prehľadne zhŕňa nasledujúca tabuľka:
| Parameter | Metóda PDR (bez lakovania) | Klasická oprava (gitovanie a lak) |
|---|---|---|
| Poškodenie pôvodného laku | Zachovaný originálny fabrický lak | Nutnosť brúsenia a nového nástreku |
| Trvanie opravy vozidla | Obvykle 1 až 3 dni | Spravidla 1 až 2 týždne |
| Záruka proti prehrdzaveniu | Zostáva plne zachovaná od výrobcu | Riziko straty továrenskej záruky na prehrdzavenie |
| Priemerná cena práce na 1 jamku | Od 30 eur za kus | Kalkulácia na celý diel (vyššie náklady) |
| Riziko farebného odchýlenia | Nulové (farba zostáva pôvodná) | Hrozí rozdiel v odtieni susedných dielov |
Pre poisťovňu je metóda PDR výrazne lacnejšia a pre vás výhodnejšia, pretože auto nestráca na hodnote ako vozidlo s tmelenými a lakovanými dielmi. Ak vám obhliadkový technik navrhne PDR, trvajte na výbere certifikovaného servisu s praxou v tejto technológii.
Prieťahy pri likvidácii: Ako žiadať primeranú zálohu, ak sa vyšetrenie naťahuje?
Letné krupobitia majú charakter živelnej kalamity. Po jedinej silnej búrke evidujú likvidátori tisíce nahlásených škôd v priebehu niekoľkých hodín. Kapacity obhliadkových stredísk a mobilných technikov bývajú preťažené na maximum, termíny prehliadok sa posúvajú a schvaľovanie rozpočtov mešká. Ak sa obhliadka po krupobití a následné šetrenie natiahnu, rodina môže zostať týždne bez pojazdného auta alebo bez peňazí potrebných na úhradu opravy v servise.
Málokto však vie, že poistenci nie sú vydaní napospas nečinnosti likvidátorov. Slovenský právny poriadok stanovuje prísne lehoty, dokedy musí poisťovňa konať, a dáva vám právo požiadať o finančné prostriedky ešte pred definitívnym ukončením spisu.
Zákonné lehoty likvidácie podľa Občianskeho zákonníka
Vzťahy medzi vami a poisťovňou sa nespravujú iba internými pravidlami poisťovne, ale primárne Občianskym zákonníkom. Kľúčové ustanovenia chránia klienta nasledovne:
- Lehota na skončenie vyšetrenia (§ 797 ods. 3): Plnenie je splatné po skončení vyšetrenia potrebného na zistenie rozsahu povinnosti poistiteľa plniť. Zákon výslovne stanovuje, že vyšetrenie sa má skončiť do jedného mesiaca po tom, čo sa poistiteľ o udalosti dozvedel.
- Lehota na vyplatenie peňazí (§ 799 ods. 1): Poistné plnenie sa vypláca do 15 dní od skončenia vyšetrenia. Znamená to, že po uzatvorení kalkulácie a odsúhlasení nárokov musí platba odísť na váš účet do dvoch týždňov.
- Premlčacia lehota (§ 101 a § 104): Právo na poistné plnenie sa premlčuje v 3-ročnej lehote, ktorá začína plynúť jeden rok po vzniku poistnej udalosti. Ak by sa spor s poisťovňou ťahal, máte celkovo štyri roky od búrky na uplatnenie svojich zákonných práv súdnou cestou.
Poisťovňa nesmie umelo predlžovať lehotu vyšetrenia nečinnosťou. Ak vám po dvoch týždňoch od nahlásenia nikto neoznámil termín obhliadky, zašlite písomnú urgenciu s odvolaním sa na zákonnú povinnosť ukončiť šetrenie do tridsiatich dní.
Žiadosť o primeranú zálohu po uplynutí jedného mesiaca
Čo robiť, ak kalamitný stav spôsobil, že likvidácia trvá dlhšie ako tridsať dní? V takom prípade vstupuje do hry § 799 ods. 2 Občianskeho zákonníka. Tento paragraf jednoznačne hovorí: ak nemožno vyšetrenie skončiť do jedného mesiaca odkedy sa poistiteľ o udalosti dozvedel, je povinný na požiadanie poskytnúť primeranú zálohu na plnenie.
Záloha sa nevypláca automaticky – musíte o ňu požiadať. V žiadosti uveďte číslo poistnej zmluvy, číslo škodovej udalosti a odkážte sa na § 799 ods. 2. Keďže poškodenie vozidla krúpami je nespochybniteľné a sporná môže byť len presná suma za normohodiny servisu, poisťovňa by vám mala bezodkladne poukázať aspoň nespornú časť plnenia (napríklad 50 až 70 % z predpokladaného rozpočtu opravy). Z týchto peňazí môžete servisu uhradiť nákup náhradných dielov alebo zálohu na klampiarske práce, aby vozidlo nestálo nečinne na dvore. Ak by poisťovňa bezdôvodne odmietala komunikovať, hrozí neoprávnené krátenie poistného plnenia, proti ktorému sa možno brániť oficiálnou sťažnosťou alebo právnymi krokmi.
Kedy obhliadka po krupobití vedie k totálnej škode a ako sa počíta plnenie?
Vo chvíli, keď technik dokončí proces a obhliadka po krupobití odhalí stovky hlbokých preliačin po celej ploche karosérie, rozbité sklá a zatečený interiér, môže kalkulačný systém vygenerovať verdikt, ktorého sa mnohí majitelia áut obávajú: totálna škoda. Pre rodinu to býva šok, najmä ak je auto plne pojazdné a motoricky stopercentné. Na pochopenie tohto stavu je dôležité rozlišovať medzi technickým a ekonomickým zánikom vozidla.
Kým po ťažkej havárii býva vozidlo technicky neopraviteľné, po krupobití ide takmer vždy o ekonomickú záležitosť. Auto síce bezpečne jazdí, no náklady na jeho uvedenie do pôvodného stavu v autorizovaných normách by prevýšili jeho zostatkovú hodnotu na trhu.
Ekonomická verzus technická totálna škoda
Ekonomická totálna škoda nastáva v momente, keď predpokladané náklady na opravu (cena nových originálnych dielov, normohodiny klampiarov a lakovníkov, spotrebný materiál) presiahnu stanovenú percentuálnu hranicu všeobecnej hodnoty vozidla. V závislosti od konkrétnej poisťovne a poistných podmienok sa táto hranica pohybuje medzi 70 % až 100 % trhovej hodnoty auta bezprostredne pred búrkou.
Vysvetlime si to na modelovom príklade: Rodinné kombi má pred búrkou všeobecnú hodnotu 6 000 eur. Po krupobití technik napočíta nutnosť výmeny kapoty, výmeny strešného panelu, lakovania bokov a opravy PDR na ďalších dieloch v celkovej sume 5 200 eur. Keďže náklady na opravu predstavujú takmer 87 % hodnoty vozidla, poisťovňa odmietne preplatiť faktúru zo servisu a poistnú udalosť uzavrie ako ekonomickú totálnu škodu.
Vzorec výpočtu: Všeobecná hodnota, zvyšky a spoluúčasť
Pri totálnej škode sa poistné plnenie nevypočítava z faktúr za opravu. Likvidátor postupuje podľa prísneho trojzložkového vzorca:
Poistné plnenie = Všeobecná hodnota vozidla − Hodnota použiteľných zvyškov − Dojednaná spoluúčasť
Jednotlivé zložky tohto výpočtu fungujú v praxi nasledovne:
- Všeobecná hodnota (VŠH): Ide o trhovú cenu, za akú by ste auto rovnakého modelu, roku výroby, nájazdu kilometrov a technického stavu dokázali kúpiť na slovenskom trhu tesne pred búrkou.
- Hodnota použiteľných zvyškov: Poisťovňa zadá poškodené vozidlo do elektronickej aukcie vrakov. Najvyššia ponuka od registrovaných vrakovísk alebo opravcov určí, aká je hodnota použiteľných zvyškov vozidla. Auto vám zostáva – vy ho môžete za túto vysúťaženú sumu odpredať víťazovi aukcie, alebo si ho ponechať.
- Dojednaná spoluúčasť: Suma, ktorou sa podľa zmluvy podieľate na každej škode. Štandardná sadzba v havarijnom poistení je 5 %, minimálne 165 eur (v niektorých zmluvách 5 %, minimálne 100 eur).
Ak malo auto hodnotu 6 000 eur, víťaz aukcie ponúkne za poobíjané auto 2 500 eur a vaša spoluúčasť je 165 eur, poisťovňa vám na účet vyplatí: 6 000 − 2 500 − 165 = 3 335 eur. Ak auto predáte cez aukciu, získate k tomu 2 500 eur v hotovosti, čím sa dostanete na sumu 5 835 eur (celková hodnota mínus vaša spoluúčasť). Výrazným pomocníkom pri novších autách je finančné pripoistenie, ktoré kryje pokles hodnoty – pri výbere správneho produktu pomôže nezávislé porovnanie GAP poistenia, vďaka ktorému poistenec získa doplatok až do pôvodnej obstarávacej ceny nového auta.
Pre lepšiu orientáciu v sadzbách a cenách opráv si pozrite nasledujúci súhrnný prehľad bežných nákladov a limitov spojených s krupobitím:
| Položka a typ úkonu | Orientačná hodnota / Zákonná lehota | Poznámka k uplatneniu |
|---|---|---|
| Oprava 1 jamky metódou PDR | od 30 eur | Bez poškodenia pôvodného laku karosérie |
| Oprava cca 20 menších preliačin (PDR) | 400 až 900 eur | Rýchla oprava bez nutnosti demontáže a lakovania |
| Oprava preliačin s nutnosťou lakovania | 1 000 až 2 500 eur | Tmelenie, plnič, brúsenie a nový lak dielu |
| Priemerná celková škoda na vozidle | 2 000 až 3 000 eur | Štatistický priemer pri bežnom zásahu krupobitím |
| Štandardná výška spoluúčasti kasko | 5 %, minimálne 165 eur | Odpočítava sa z konečného poistného plnenia |
| Pripoistenie živelných udalostí k PZP | limit 500 až 2 000 eur | Pevný maximálny strop plnenia na jednu udalosť |
| Lehota na ukončenie vyšetrenia škody | do 1 mesiaca | Zákonná povinnosť poisťovne podľa § 797 ods. 3 |
| Splatnosť plnenia po skončení šetrenia | do 15 dní | Zákonná povinnosť výplaty podľa § 799 ods. 1 |
Vplyv živelnej škody na bonus, malus a cenu poistenia pri obnove zmluvy
Mnoho motoristov po búrke váha, či nahlásená udalosť a prebehnutá obhliadka po krupobití nebudú mať negatívny vplyv na bonus a nepredražia poistku na ďalšie roky. V hlave majú skúsenosť z dopravných nehôd, kde každé zavinené poškodenie automaticky posunie vodiča do pásma malusu a prináša zdraženie poistného pri výročí zmluvy.
Pri krupobití však ide o prírodný živel, ktorému vodič nemôže vlastnou vôľou zabrániť. Z tohto dôvodu pristupujú poisťovne k živelným škodám podstatne miernejšie než k škodám spôsobeným pri haváriách.
Príde vodič o bonus za nahlásenie prírodného živlu?
Väčšina renomovaných poisťovní na slovenskom trhu uplatňuje pravidlo, že hlásenie živelnej udalosti neovplyvňuje bonus za bezškodový priebeh. Bonus je vnímaný ako odmena za bezpečnú a zodpovednú jazdu. Keďže pád krúp na zaparkované auto nijako nesúvisí so šoférskymi schopnosťami poisteného, uplatnenie nároku na výplatu škody nevedie k udeleniu malusu.
Treba si však dať pozor na zmluvy s nízko nastaveným základným poistným, kde poisťovne využívajú takzvané plošné prehodnocovanie škodovosti. Ak v danom regióne prehrmelo niekoľko ničivých búrok po sebe, poisťovňa môže pri výročí pristúpiť k plošnému navýšeniu základných sadzieb pre všetky autá parkujúce v rizikových okresoch, a to bez ohľadu na individuálny bonus. Rovnako sa oplatí prepočítať ekonomickú výhodnosť hlásenia, ak je poškodenie zanedbateľné – napríklad len tri malé jamky na blatníku s cenou opravy 90 eur. Pri zmluve so spoluúčasťou 165 eur by totiž poisťovňa nevyplatila ani cent, keďže škoda nepresiahla dohodnuté minimum.
Podmienky výpovede zmluvy a zmena poisťovne
Ak nie ste spokojní s prístupom technika pri obhliadke, s dĺžkou likvidácie alebo vám poisťovňa po búrke neúmerne zdvihla poistné, máte právo poistnú zmluvu ukončiť. Zákon stanovuje presné mantinely, ktoré definuje najmä § 800 Občianskeho zákonníka:
- Výpoveď ku koncu poistného obdobia (§ 800 ods. 1): Poistnú zmluvu môžete písomne vypovedať najmenej 6 týždňov pred uplynutím poistného obdobia (spravidla pred výročným dňom zmluvy). Ak tento termín zmeškáte čo i len o jediný deň, zmluva sa automaticky predlžuje na ďalší rok.
- Výpoveď po vzniku poistnej udalosti: Mnohé všeobecné poistné podmienky obsahujú klauzulu, podľa ktorej môže poistník aj poisťovňa zmluvu vypovedať do jedného mesiaca od oznámenia poistnej udalosti alebo od poskytnutia poistného plnenia, pričom výpovedná lehota býva jeden mesiac.
- Výpoveď do dvoch mesiacov od uzavretia (§ 800 ods. 2): Ak ste zmluvu uzatvorili len nedávno a nie ste spokojní, zákon umožňuje zmluvu vypovedať do dvoch mesiacov od jej dojednania s osemdennou výpovednou lehotou.
Pred podaním výpovede si vždy zabezpečte novú zmluvu, aby auto neostalo ani jediný deň nekryté. Detailné pravidlá toho, ako funguje spoluúčasť v povinnom zmluvnom poistení alebo pri havarijných škodách, vám pomôžu vybrať si nového partnera s férovejšími podmienkami.
Ak riešite škodu na aute bez účasti iného vozidla, kompletný návod ponúka aj náš sprievodca poistná udalosť bez druhého účastníka. Rovnako je užitočné overiť si, či vaša nová zmluva garantuje krytie vo všetkých situáciách, o čom hovorí článok Poistenie auta proti živelným pohromám, a ako postupovať pri špecifických škodách nájdete v téme preliačiny po krúpach.
Kľúčové zásady pre úspešnú likvidáciu škody po krupobití
Aby celý proces od nahlásenia búrky až po pripísanie peňazí na účet prebehol hladko a bez finančných strát, držte sa týchto overených pravidiel:
- Nezačínajte opravu pred obhliadkou: Akýkoľvek zásah klampiara pred zdokumentovaním stavu poisťovňou vedie ku kráteniu alebo zamietnutiu plnenia.
- Nahláste škodu do 24 hodín: Neodkladajte hlásenie na neskôr, aby poisťovňa nespochybnila súvislosť s konkrétnou búrkou.
- Auto pred technikom nevoskujte: Čisté auto uľahčí prácu, no leštenie a voskovanie maskuje jamky a komplikuje ich zaznamenanie.
- Trvajte na oprave metódou PDR: Zachováte pôvodný lak, továrenskú záruku na prehrdzavenie a vyhnete sa znehodnoteniu auta tmelením.
- Kontrolujte protokol pri podpise: Prepočítajte si počet jamiek na jednotlivých dieloch a overte, či technik zapísal aj poškodené plasty a lišty.
- Žiadajte zálohu po 30 dňoch: Ak sa likvidácia predlžuje z dôvodu kalamity, využite svoje zákonné právo podľa § 799 ods. 2 Občianskeho zákonníka.
Časté otázky o likvidácii škôd po krupobití
Ako presne prebieha fyzická obhliadka auta po krupobití?
Technik poisťovne alebo mobilný likvidátor pristaví auto do krytého priestoru alebo použije tienidlo a špeciálnu reflexnú lampu s pruhovaným rastrom. Pomocou odrazu svetelných línií presne identifikuje každú jamku na dieloch karosérie. Jamky sa označujú zmývateľnou kriedou alebo fixkou, rozdeľujú sa podľa veľkosti (do 2 cm, nad 2 cm) a ich počet na každom diele sa zapíše do protokolu, ktorý je podkladom pre kalkulačný softvér.
Mám auto pred príchodom technika umyť?
Áno, auto by malo byť umyté od bežného prachu a blata, pretože na špinavom povrchu drobné jamky splývajú. Nikdy ho však nevoskujte a neleštite abrazívnymi pastami. Ak krupobitie rozbilo okná alebo strešné okno, interiér nevysávajte skôr, ako technik zdokumentuje rozsah zatečenia a poškodenia čalúnenia.
Čo ak servis pri demontáži čalúnenia nájde ďalšie preliačiny?
Tento stav je v praxi bežný. Servis musí práce okamžite prerušiť a požiadať poisťovňu o takzvanú doobhliadku. Technik príde skontrolovať novoobjavené jamky priamo do servisu, spíše dodatkový protokol a poisťovňa navýši pôvodný krycí list o schválené náklady.
Prečo mi poisťovňa navrhuje vyplatenie rozpočtom namiesto opravy?
Likvidácia rozpočtom je pre poisťovňu administratívne najjednoduchšia. Vyplatí vám sumu kalkulovanú softvérom bez DPH a bez nutnosti dokladovať faktúry. Zvyčajne je však táto suma nižšia ako reálne náklady autorizovaného servisu. Ak chcete mať auto opravené stopercentne a bez doplatkov, zvoľte radšej opravu v zmluvnom servise na krycí list, kde poisťovňa uhradí fakturovanú sumu priamo opravcovi.